1791882906_038581900_1760013705-IMG_7696.jpeg

Indonesia Tuan Rumah BRITACOF 2026, Bahas Pajak Digital dan AI

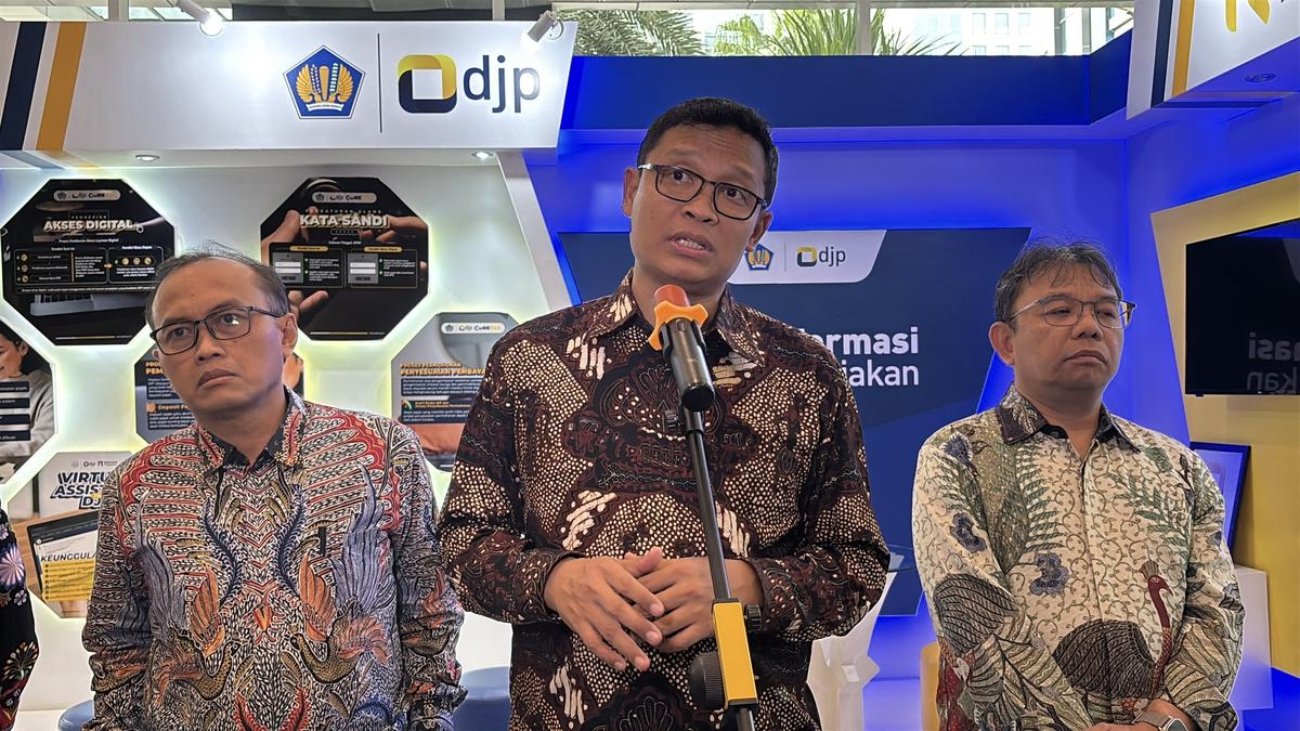
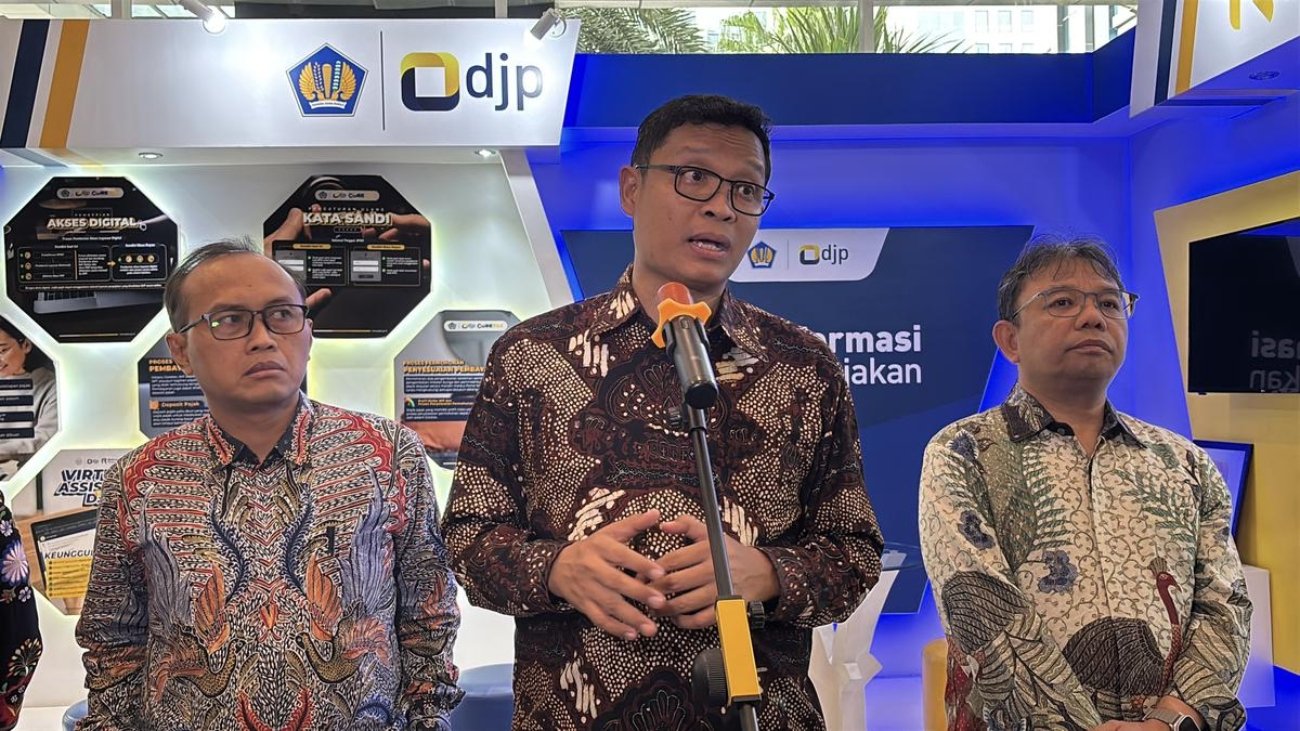
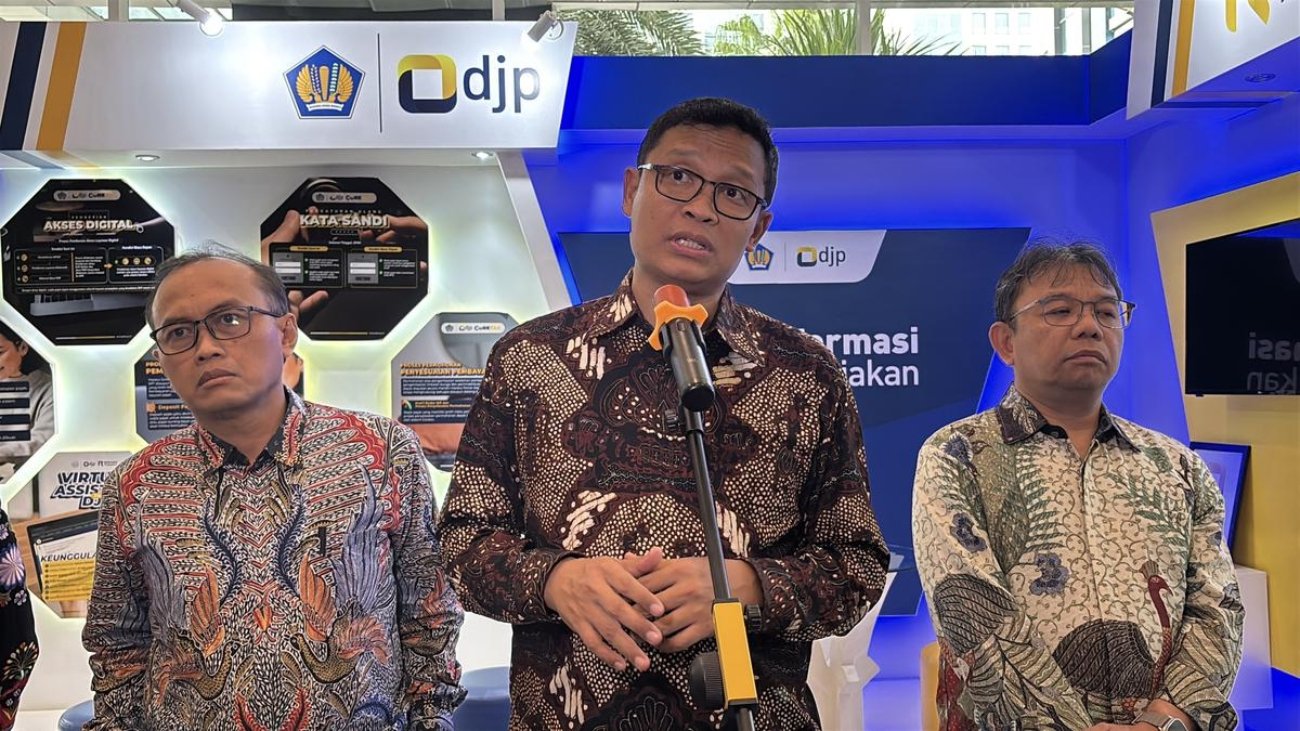
Liputan6.com, Jakarta – Direktorat Jenderal Pajak (DJP) resmi menjadi tuan rumah gelaran internasional Belt and Road Initiative Tax Administration Cooperation Forum (BRITACOF) ke-7 yang berlangsung di Hotel Mulia Senayan, Jakarta, pada 13–15 Oktober 2026. Forum tingkat dunia ini mempertemukan berbagai otoritas perpajakan antarnegara untuk berbagi pengalaman, mempererat kolaborasi, serta merumuskan solusi atas tantangan perpajakan global.

Mengusung tema Smart Taxation, Shared Prosperity (Perpajakan Cerdas, Kemakmuran Bersama), BRITACOF 2026 berfokus pada empat pilar utama, yaitu pemanfaatan teknologi digital dalam administrasi pajak, peningkatan kualitas pelayanan wajib pajak, penguatan kapasitas lembaga perpajakan, serta pembukaan ruang dialog yang lebih erat dengan sektor usaha dan industri.

Acara bergengsi ini dihadiri oleh Wakil Menteri Keuangan Nurkholisoh Ibnu Aman, Direktur Jenderal Pajak Bimo Wijayanto, serta jajaran delegasi anggota dan pengamat Belt and Road Initiative Tax Administration Cooperation Mechanism (BRITACOM).

Jaringan kerja sama ini menaungi 38 otoritas pajak dari berbagai negara dan wilayah, serta dibantu oleh 30 pengamat dari beragam organisasi dan lembaga perpajakan dunia.

Direktur Jenderal Pajak, Bimo Wijayanto menggarisbawahi krusialnya sinergi lintas negara untuk merespons pergeseran model bisnis dan transaksi internasional. Sinergi yang kuat diyakini mampu menciptakan kepastian hukum perpajakan, menyederhanakan kepatuhan wajib pajak, serta menyokong iklim investasi dan perdagangan.

“Melalui forum ini, kita saling belajar untuk memperbaiki pengelolaan pajak dan pelayanan kepada wajib pajak. Harapannya, wajib pajak semakin mudah memenuhi kewajibannya dan dunia usaha mendapatkan kepastian dalam menjalankan kegiatan usahanya,” ujar Bimo dalam keterangan tertulis, Selasa (13/10/2026).

Seiring berkembangnya era digital, agenda utama BRITACOF 2026 turut membedah skema pemajakan pada bisnis berbasis platform dan layanan digital lintas negara. Diskusi mencakup tata cara identifikasi wajib pajak dan transaksi, pendekatan pemajakan atas layanan digital, hingga mekanisme pertukaran data antarnegara.

Tak hanya itu, forum ini menyoroti pesatnya perkembangan kecerdasan buatan (artificial intelligence/AI) serta dampaknya terhadap kegiatan ekonomi dan administrasi pajak. Kehadiran AI dinilai memberikan peluang besar untuk mengoptimalkan efektivitas pengelolaan pajak, sekaligus menuntut otoritas perpajakan agar sigap beradaptasi dengan model bisnis baru.


Source link
027729100_1791874222-1000471516.jpg

Bos Ditjen Pajak Ungkap Kebutuhan AI Buat Sistem Perpajakan

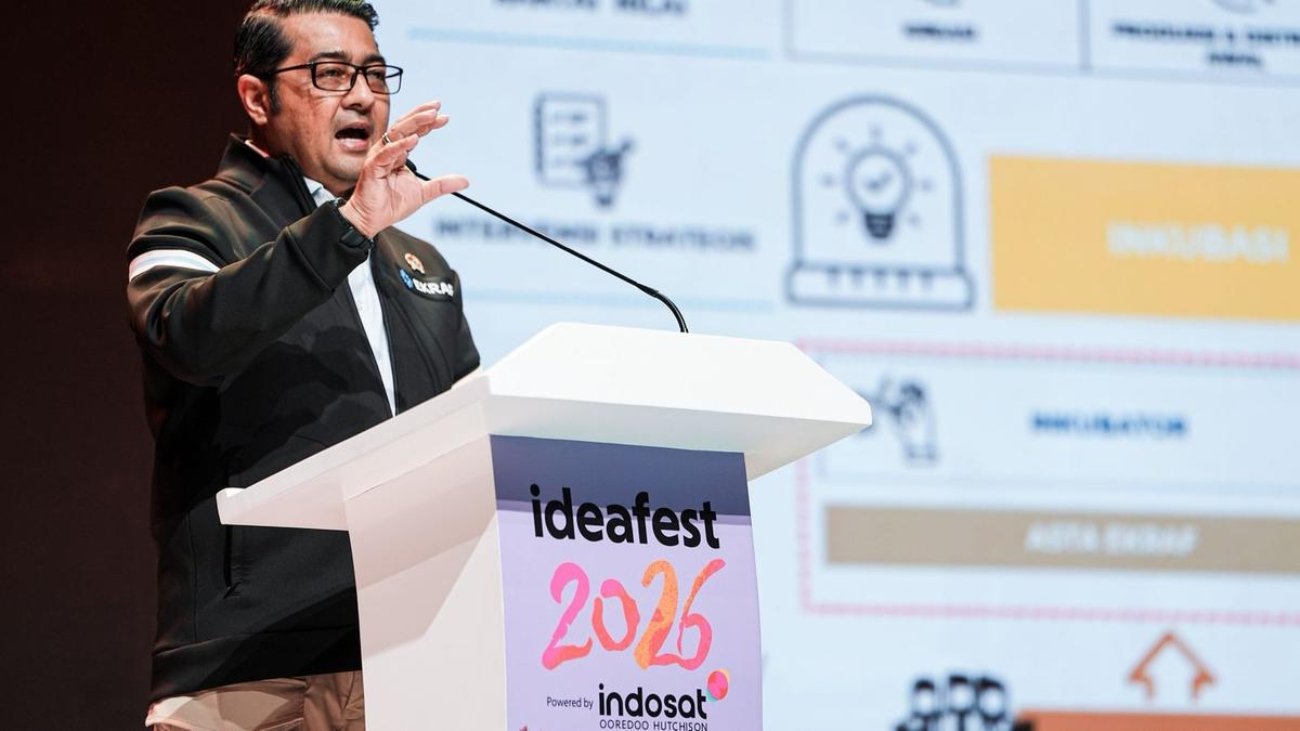
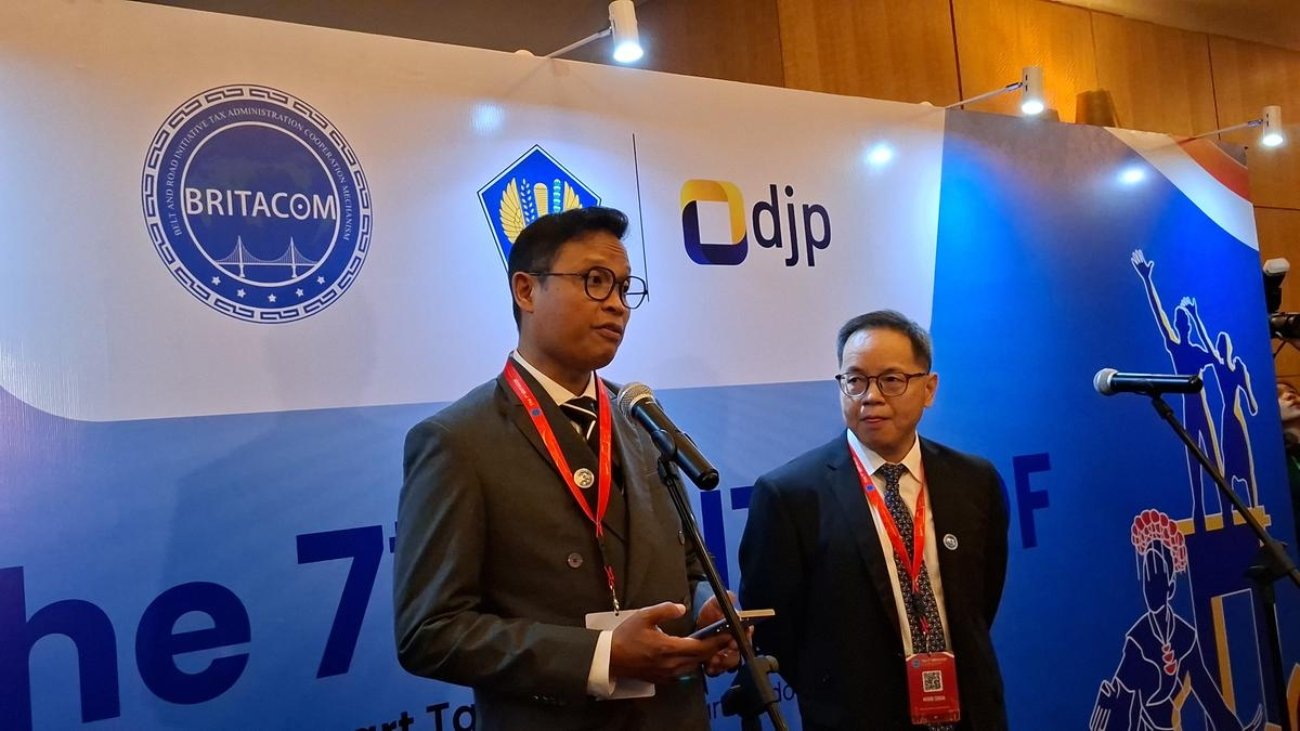
Liputan6.com, Jakarta – Direktur Jenderal Pajak (Dirjen Pajak), Kementerian Keuangan, Bimo Wijayanto mengungkap kebutuhan teknologi dalam pelaksanaan sistem perpajakan. Seiring hal itu, kecerdasan buatan atau artificial intelligence (AI) kini dibutuhkan.

Bimo memandang, penggunaan teknologi AI bukan lagi sebagai rencana di kemudian hari. Namun, penerapannya sudah semakin dibutuhkan saat ini.

“Kecerdasan buatan atau artificial intelligence (AI) bukan lagi sesuatu yang hanya akan kita gunakan pada masa depan. Kita membutuhkannya saat ini,” kata Bimo saat membuka forum kerja sama administrasi perpajakan (BRITACOF), di Hotel Mulia, Jakarta, Selasa (13/10/2026).

Dia mengatakan, penggunaan AI tak sebatas digunakan dalam merespons masalah, tapi juga berkembang untuk memprediksi risiko dalam sebuah masalah. AI digadang mampu mempermudah kerja sistem perpajakan bersama dengan sumber daya manusia (SDM) nya.

“Kita dapat memproses data dalam jumlah besar dengan sangat cepat, memeriksa kepatuhan secara lebih akurat, serta menjawab pertanyaan rutin secara otomatis,” katanya.

“Hal ini memungkinkan sumber daya manusia kita untuk lebih berfokus pada persoalan yang kompleks,” imbuh Bimo.

Jadi Lebih Modern

Bimo menjelaskan, teknologi juga memungkinkan wajib pajak memperoleh layanan yang lebih cepat dan mudah. Cara ini bisa efektif dengan dibarengi skema kerja sama pemungut pajak dan wajib pajak.

“Teknologi memang penting, tetapi cara kita bekerja sama dengan wajib pajak juga sama pentingnya,” ungkap dia.

Bimo menegaskan, sistem administrasi perpajakan kini perlu dilakukan secara lebih modern. “Administrasi perpajakan tidak dapat berjalan di tempat. Kita harus menjadi lebih modern, lebih fleksibel, dan mampu bekerja melintasi batas negara,” katanya.

“Jika kita dapat melakukannya dengan baik, kita akan memperoleh kepercayaan publik yang lebih besar serta meningkatkan kepatuhan sukarela wajib pajak,” Bimo menambahkan.


Source link

038581900_1760013705-IMG_7696.jpeg

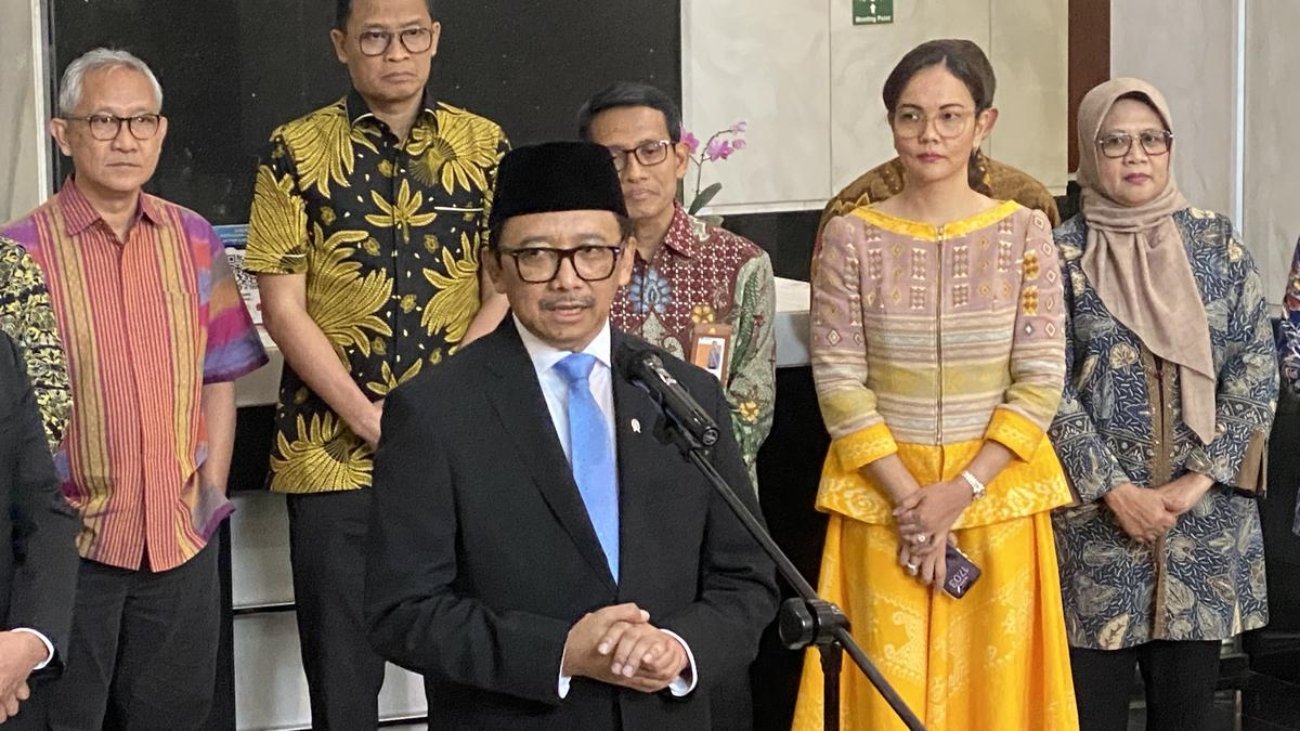
Bayar Utang Pajak Harus Melunasi Pokok Sebelum Denda

Liputan6.com, Jakarta – Pemerintah resmi menyempurnakan aturan penyelesaian sengketa dan administrasi perpajakan melalui Peraturan Menteri Keuangan Nomor 71 Tahun 2026 (PMK-71/2026). Aturan yang merupakan perubahan atas PMK Nomor 118 Tahun 2024 ini mulai berlaku sejak diundangkan pada 2 Oktober 2026. 

Perubahan paling krusial dalam PMK-71/2026 terletak pada mekanisme pelunasan utang pajak. Jika sebelumnya pembayaran dari wajib pajak dibagi secara proporsional antara pokok dan denda, kini setoran wajib pajak langsung dialokasikan untuk melunasi pokok utang pajak terlebih dahulu.

Direktur Jenderal Pajak, Bimo Wijayanto menjelaskan, penyesuaian ini dirancang untuk memberi kemudahan dan kepastian hukum bagi wajib pajak.

“Melalui penyesuaian ini, pembayaran wajib pajak dapat terlebih dahulu digunakan untuk melunasi pokok utang pajak sehingga wajib pajak memiliki kesempatan untuk menyelesaikan kewajiban pokoknya sekaligus memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif sesuai ketentuan yang berlaku,” ujar Bimo dalam keterangan tertulis, Senin (12/10/2026).

Selain alokasi pembayaran, PMK-71/2026 menyempurnakan tenggat waktu penyampaian surat tanggapan hasil penelitian keberatan, serta memperjelas kriteria pengurangan atau penghapusan sanksi administratif. Aturan ini turut menegaskan bahwa sanksi yang timbul dari proses keberatan, banding, maupun peninjauan kembali tidak dapat diajukan pengurangan atau penghapusan melalui mekanisme ini.


Source link

087909400_1791362138-Depositphotos_146379171_S.jpg.jpeg

Belanja dan Makan di Restoran Punya Pajak Berbeda, Ini Penjelasannya

Liputan6.com, Jakarta – Pungutan pajak yang tercantum pada struk belanja atau tagihan restoran tidak selalu merupakan Pajak Pertambahan Nilai (PPN). Pada transaksi tertentu, pungutan tersebut dapat berupa Pajak Barang dan Jasa Tertentu (PBJT) yang menjadi kewenangan pemerintah daerah.

PPN dan PBJT memang sama-sama berkaitan dengan konsumsi barang maupun jasa. Meski demikian, keduanya memiliki ketentuan berbeda terkait objek pajak, pihak yang memungut, serta pemerintah yang mengelola penerimaannya.


Pajak Pertambahan Nilai (PPN) merupakan pajak pusat yang dikelola oleh Pemerintah Pusat melalui Direktorat Jenderal Pajak. Secara umum, PPN dikenakan atas penyerahan atau transaksi Barang Kena Pajak (BKP) dan/atau Jasa Kena Pajak (JKP) sesuai dengan ketentuan perpajakan yang berlaku.

Dalam praktiknya, PPN dipungut oleh Pengusaha Kena Pajak (PKP) atas transaksi yang terutang PPN sebelum kemudian disetorkan kepada Pemerintah Pusat. Meski demikian, tidak semua barang dan jasa menjadi objek PPN. Makanan dan minuman yang disajikan di hotel, restoran, rumah makan, warung, dan usaha sejenis yang menjadi objek pajak daerah, misalnya, tidak termasuk objek PPN. Pada transaksi inilah masyarakat dapat bersinggungan dengan PBJT.

PBJT Jadi Pajak Daerah, Ini Jenisnya di Jakarta

PBJT merupakan pajak daerah yang dikenakan atas konsumsi barang dan/atau jasa tertentu oleh konsumen akhir. Di Provinsi DKI Jakarta, ketentuannya diatur dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Jenis PBJT di Jakarta mencakup konsumsi makanan dan/atau minuman, tenaga listrik, jasa perhotelan, jasa parkir, serta jasa kesenian dan hiburan.

Salah satu bentuk PBJT yang paling dekat dengan aktivitas masyarakat sehari-hari adalah PBJT atas Makanan dan/atau Minuman. Ketika konsumen makan di restoran yang memenuhi ketentuan sebagai objek PBJT, pajak yang dikenakan atas makanan dan minuman tersebut merupakan PBJT, bukan PPN.

Di Jakarta, tarif PBJT atas Makanan dan/atau Minuman ditetapkan sebesar 10 persen. Karena itu, tambahan pajak sebesar 10 persen pada struk restoran tidak serta-merta dapat disebut sebagai PPN. Penentuan jenis pajak tidak semata-mata dilihat dari besar tarif, melainkan dari jenis barang atau jasa yang dikonsumsi serta ketentuan perpajakan yang berlaku atas transaksi tersebut.

Istilah “PB1” yang masih kerap digunakan masyarakat untuk menyebut pajak restoran juga berasal dari ketentuan sebelumnya. Dalam ketentuan yang berlaku saat ini, istilah yang digunakan adalah PBJT atas Makanan dan/atau Minuman. Meski begitu, tidak setiap pembelian makanan dan minuman otomatis dikenakan PBJT. Terdapat ketentuan mengenai objek maupun pengecualian PBJT, termasuk berdasarkan jenis usaha dan batas peredaran usaha tertentu. Artinya, masyarakat perlu melihat karakteristik transaksi dan pelaku usaha sebelum menentukan apakah suatu pembelian makanan atau minuman menjadi objek PBJT.


Source link

070612800_1788535316-WhatsApp_Image_2026-09-04_.jpeg

Aturan Terbit Bulan Depan, Pajak Royalti Penulis Turun Jadi 1,5%

Liputan6.com, Jakarta – Pemerintah terus mematangkan penerbitan Rancangan Peraturan Pemerintah (RPP) yang mengatur pemotongan insentif Pajak Penghasilan (PPh) Final atas royalti para penulis buku. Regulasi baru ini diproyeksikan resmi meluncur pada November 2026.

Menteri Ekonomi Kreatif, Teuku Riefky Harsya mengungkapkan, penyusunan RPP ini sudah memasuki tahap harmonisasi usai mengantongi persetujuan izin prakarsa dari Presiden Prabowo Subianto.

“Saat ini (RPP) sedang dalam proses harmonisasi. Kita harapkan sebelum akhir tahun atau mungkin di bulan November terkait dengan RPP-nya sudah dapat disahkan,” kata Teuku Riefky saat membuka Festival Literaia 2026 di Museum Nasional, Jakarta, dikutip Antara, Minggu (11/10/2026).

Poin utama dalam regulasi ini adalah pemangkasan drastis tarif PPh Final atas royalti karya tulis, dari semula 15% menjadi tersisa 1,5% saja.

Skema perpajakan ini bersifat final, artinya beban pajak penulis langsung tuntas begitu dilakukan pemotongan oleh pihak penerbit. Nantinya, royalti yang diterima cukup dilaporkan ke dalam Surat Pemberitahuan (SPT) Tahunan tanpa perlu dikalkulasi ulang menggunakan tarif pajak progresif.

Teuku Riefky menegaskan bahwa perumusan kebijakan ini telah melewati proses partisipasi bermakna (meaningful participation) sebelum melangkah ke tahap harmonisasi.


Source link

072032300_1560331291-03-21-malaysian-flag.jpg

Malaysia Naikkan Upah Minimum Jadi Rp 8,7 Juta Mulai Juni 2027

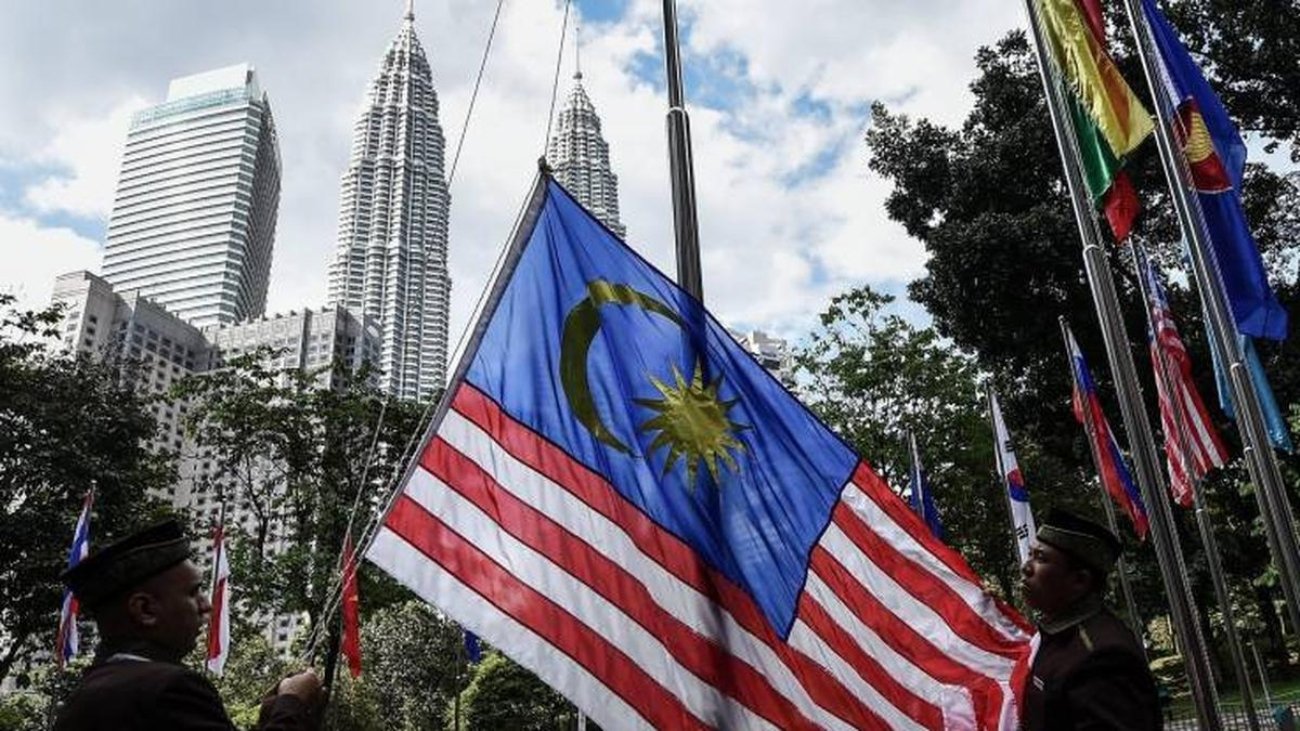
Liputan6.com, Jakarta – Malaysia akan menaikkan upah minimum dan memperluas langkah keringanan pajak tahun depan. Langkah ini diambil sebagai upaya pemerintah mengatasi kenaikan biaya hidup di tengah tekanan fiskal akibat lonjakan harga minyak global.

Perdana Menteri Anwar Ibrahim pada Jumat, 9 Oktober 2026 mengajukan anggaran ekspansif sebesar 459,8 miliar Ringgit Malaysia atau setara Rp 2.014 triliun (asumsi kurs ringgit terhadap rupiah 4.381) untuk 2027. Ia berjanji menerapkan reformasi agar pertumbuhan ekonomi bisa dirasakan seluruh warga.

“Pertanyaan kami bukan hanya soal seberapa besar ekonomi yang akan dibangun, tetapi apakah pertumbuhannya akan membuka ruang bagi keluarga untuk menabung, bagi pekerja untuk menikmati upah yang lebih layak, bagi usaha kecil untuk terus berkembang,” kata Anwar dalam pidatonya, dikutip dari VnExpress, Sabtu (10/10/2026).

Anwar mengumumkan rencana reformasi pendapatan secara luas, termasuk menaikkan upah minimum menjadi 2.000 Ringgit Malaysia per bulan atau Rp 8,7 juta dari sebelumnya 1.700 Ringgit Malaysia atau Rp 7,4 juta, mulai Juni mendatang.

Keringanan pajak penghasilan individu juga akan naik dari 9.000 Ringgit Malaysia menjadi 12.000 Ringgit Malaysia per tahun, atau Rp 39,4 juta menjadi Rp 52,5 juta, revisi pertama sejak 2010.

Anwar turut mengumumkan tambahan bantuan tunai sebesar 16 miliar Ringgit Malaysia atau Rp 70 triliun bagi warga Malaysia berpenghasilan rendah. Pemerintah juga memperluas dukungan untuk pembeli rumah pertama kali dan pelaku usaha kecil.

Sebelumnya, koalisi pemerintahan Anwar menghadapi serangkaian kemunduran di pemilu daerah. Ketegangan di dalam aliansi pemerintahannya yang terdiri dari banyak partai memicu ekspektasi pemilu nasional dipercepat.


Source link

045007200_1642842141-tierra-mallorca-rgJ1J8SDEAY-unsplash.jpg

Taipan Properti Pindah ke Monako demi Hindari Pajak Baru Inggris

Liputan6.com, Jakarta – Taipan properti, David Reuben (88) yang menempati posisi kedua Sunday Times Rich List bersama saudaranya, Simon, meninggalkan Inggris menuju Monaco musim panas ini demi menghindari pajak warisan 40%.

Kedua bersaudara sebelumnya berstatus penduduk tak berdomisili (non-dom), yang memungkinkan mereka hanya membayar pajak Inggris atas penghasilan yang diperoleh di negara itu. Status ini dihapus Inggris tahun lalu, setelah berlaku lebih dari dua abad untuk aset global penduduk jangka panjang.

“Kami memilih untuk tinggal di Silicon Valley, dan pajak apapun yang ingin mereka terapkan, silakan saja,” kata CEO Nvidia, Jensen Huang, dikutip dari Yahoo Finance, Jumat (9/10/2026).

Berbeda dengan Huang, Monaco justru makin diminati orang superkaya Inggris karena tidak mengenakan pajak penghasilan (capital gain) maupun warisan. Kekayaan gabungan keluarga Reuben ditaksir hampir  28 miliar poundsterling atau Rp 661 triliun (asumsi kurs pound sterling terhadap rupiah 23.630). Kekayaan David Reuben sendiri bernilai US$ 13,1 miliar atau Rp 234 triliun (asumsi kurs dolar AS terhadap rupiah 17.890) menurut Bloomberg Billionaires Index.

Kepindahan Reuben terjadi sekitar 18 bulan setelah Inggris menghapus status pajak non-dom, sehingga penduduk kaya dengan rumah permanen di luar negeri bisa menghindari pajak penghasilan luar negeri.

Sistem baru yang berbasis pada status domisili mulai berlaku pada 6 April 2025 seperti yang sebelumnya dilaporkan oleh Fortune dan pada saat itu para penasihat pajak telah memperingatkan masalah yang paling diperdebatkan adalah potensi dikenakannya pajak warisan Inggris sebesar 40% terhadap aset global milik penduduk yang telah lama menetap.

Sejak itu, kepindahan miliarder dari Inggris terus bertambah. Lebih dari selusin miliarder dengan kekayaan gabungan 120 miliar poundsterling atau Rp 2.835 triliun telah meninggalkan Inggris dalam dua tahun sejak Partai Buruh berkuasa, dilaporkan Evening Standard.


Source link

017122500_1770289311-Wakil_Menteri_Keuangan_Juda_Agung-5_Februari_2026a.jpeg

Wamenkeu Buka Suara soal Kenaikan Batas Penghasilan Tidak Kena Pajak

Liputan6.com, Jakarta – Kementerian Keuangan (Kemenkeu) masih mengkaji rencana kenaikan Penghasilan Tidak Kena Pajak (PTKP). Kebijakan ini dipertimbangkan secara matang dengan memperhitungkan dampaknya terhadap daya beli masyarakat serta penerimaan Pajak Penghasilan (PPh).

Wakil Menteri Keuangan Juda Agung menyatakan, pemerintah perlu menemukan titik optimal agar kenaikan PTKP mampu mendongkrak daya beli masyarakat tanpa menggerus penerimaan negara secara berlebihan.

“Kenaikan PTKP ini masih kita kaji secara mendalam karena memang ada potensi untuk meningkatkan daya beli, tetapi pada saat yang sama tentu saja ada potensi kehilangan penerimaan dari pajak penghasilan,” ujar Juda dalam konferensi pers APBN KiTa edisi Oktober di Kantor Kementerian Keuangan, Jakarta Pusat, Jumat (9/10/2026).

Juda menjelaskan, pemerintah terus menimbang dua dampak utama dari kebijakan tersebut, yakni dorongan bagi konsumsi masyarakat dan potensi penurunan penerimaan PPh.

“Ini dicari di titik optimalnya,” kata Juda.

Kenaikan batas PTKP berpotensi mengurangi porsi penghasilan yang dikenakan PPh. Penyesuaian ini akan memberikan masyarakat pendapatan bersih (disposable income) yang lebih besar untuk memenuhi kebutuhan konsumsi harian. Namun di sisi lain, perubahan batas tersebut berisiko mengurangi penerimaan PPh secara nasional.

Hingga saat ini, Kemenkeu belum ketok palu terkait keputusan kenaikan PTKP. Pemerintah masih mematangkan kajian untuk memastikan keseimbangan antara manfaat ekonomi bagi masyarakat dan konsekuensi terhadap fiskal negara.


Source link

099646400_1760013727-IMG_7697.jpeg

Ditjen Pajak Masih Kejar Rp 750 Triliun hingga Akhir 2026

Sebelumnya, Direktorat Jenderal Pajak (DJP) atau Ditjen Pajak Kementerian Keuangan berharap penerimaan pajak bertambah seiring mulai memungut pajak atas transaksi melalui platform asing lewat Sistem Pemungutan Pajak Transaksi Digital Luar Negeri (SPP-TDLN).

SPP-TDLN resmi aktif sejak 25 September 2026 setelah melalui tahap sandboxing dan masa stabilisasi.

“SPP sudah (diaktifkan), notifikasi internasional juga sudah (dikeluarkan),” ujar Direktur Jenderal Pajak (Dirjen Pajak) Bimo Wijayanto dikutip dari Antara, Selasa, (29/9/2026).

Pemerintah memberlakukan pemungutan pajak pertambahan nilai (PPN) atas transaksi digital lintas negara melalui sistem itu.

Aturan SPP-TDLN diatur dalam Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 tentang Tata Cara Pemungutan Pajak Pertambahan Nilai Terhadap Transaksi Digital Luar Negeri yang Dilakukan Melalui Sistem Pemungutan Pajak Atas Transaksi Digital Luar Negeri.

Bimo menuturkan, saat ini sistem tersebut melibatkan lima bank dan satu perusahaan teknologi finansial (fintech).

“Di luar yang sudah dipungut PPN PMSE, ada beberapa, ada banyak masih banyak sekali platform luar negeri yang menyediakan barang dan jasa yang dibeli oleh konsumen dari Indonesia,” ujarnya.

Penerapan SPP-TDLN diharapkan membuat pemungutan pajak atas transaksi menjadi semakin akurat.

Bimo mengatakan, penerimaan pajak dari pemungutan yang sudah berjalan saat ini sekitar Rp 12 triliun. Meski demikian, dia belum merinci potensi tambahan penerimaan yang dapat diperoleh melalui penerapan SPP-TDLN.

“Yang jelas harapan kita akan menambah yang sekarang di antara sekitar Rp 12 triliun ya yang sudah kita pungut, yang dari pemungutan mereka. Tetapi dengan adanya sistem SPP-TDLN tentu akan semakin lebih akurat,” ujar dia.


Source link

097240200_1707701801-fotor-ai-202402128340.jpg

Yunani Tarik Pajak Kripto 10%, Ini Dampaknya ke Investor

Bagi investor ritel, batas pembebasan pajak EUR 500 berarti keuntungan yang lebih kecil berpotensi tidak dikenai pungutan. Sementara itu, investor yang merealisasikan keuntungan di atas batas tersebut perlu memperhatikan ketentuan pajak yang diusulkan.

Pemerintah tampaknya berupaya menyeimbangkan kebutuhan meningkatkan penerimaan negara dengan risiko mendorong aktivitas perdagangan kripto semakin jauh dari pengawasan domestik.

Dampak fiskal kebijakan ini akan bergantung pada seberapa banyak aktivitas perdagangan yang dapat terjangkau oleh sistem perpajakan Yunani.

Usulan tersebut juga muncul di tengah tren global untuk memperjelas aturan perpajakan aset kripto, baik di Amerika Serikat maupun Uni Eropa. Di Eropa, pengaturan aset digital terus berkembang, termasuk melalui kerangka regulasi MiCA yang mencakup ketentuan terkait stablecoin.

Rancangan undang-undang Yunani dijadwalkan diajukan ke parlemen pada November. Investor masih memiliki kesempatan menyampaikan masukan selama konsultasi publik berlangsung.

Namun, tarif pajak final, batas pembebasan, dan tanggal mulai berlakunya aturan tersebut belum dipastikan. Ketentuan yang nantinya diterapkan dapat berbeda dari rancangan yang telah dipublikasikan pemerintah.


Source link