
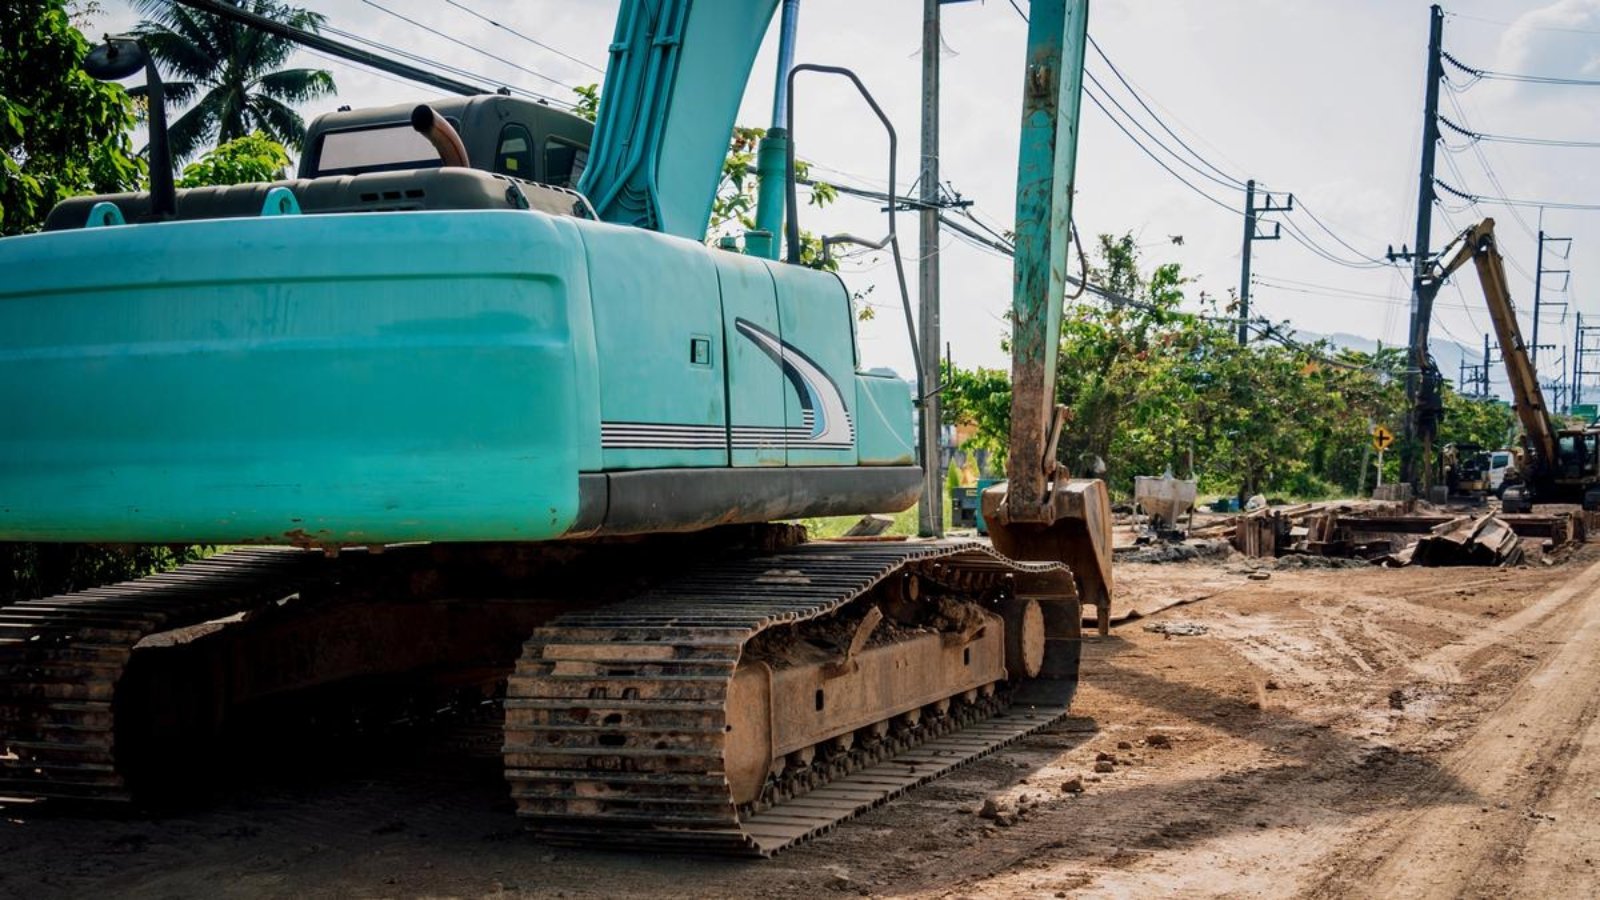
Liputan6.com, Jakarta – Excavator, bulldozer, crane, hingga wheel loader menjadi bagian penting dalam berbagai kegiatan pembangunan. Masing-masing alat memiliki fungsi untuk membantu pekerjaan, mulai dari menggali dan meratakan tanah hingga mengangkat serta memindahkan material dalam jumlah besar.
Penggunaan alat berat tidak hanya ditemukan di sektor konstruksi. Peralatan tersebut juga digunakan dalam kegiatan perkebunan, kehutanan, pertambangan, dan aktivitas ekonomi lainnya. Bagi pihak yang memiliki dan/atau menguasai alat berat di DKI Jakarta, penggunaan tersebut juga berkaitan dengan kewajiban perpajakan daerah yang disebut Pajak Alat Berat (PAB).
PAB merupakan pajak atas kepemilikan dan/atau penguasaan alat berat yang diatur dalam Peraturan Daerah Provinsi DKI Jakarta Nomor 1 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. PAB merupakan jenis pajak daerah tersendiri dan berbeda dengan Pajak Kendaraan Bermotor (PKB).
Perbedaan itu berkaitan dengan karakteristik alat berat yang memang tidak sama dengan kendaraan bermotor pada umumnya. Alat berat dirancang untuk membantu pekerjaan konstruksi maupun teknik sipil lainnya dan umumnya beroperasi di area tertentu, seperti lokasi proyek, perkebunan, kehutanan, maupun pertambangan.
Karena itu, excavator, bulldozer, crane, dan berbagai alat berat lainnya tidak diperlakukan sebagai kendaraan bermotor biasa dalam ketentuan pajak daerah. Kepemilikan atau penguasaannya masuk dalam rezim PAB dengan ketentuan tersendiri.
Pengenaan PAB juga berkaitan dengan aktivitas ekonomi yang dijalankan menggunakan alat berat. Peralatan tersebut memiliki nilai ekonomi dan berperan penting dalam mendukung berbagai kegiatan usaha maupun pembangunan. Di sisi lain, kegiatan ekonomi berlangsung dalam ekosistem daerah yang juga membutuhkan dukungan penyelenggaraan pemerintahan dan pelayanan publik.Melalui PAB, kepemilikan dan/atau penguasaan alat berat menjadi salah sa tu basis penerimaan daerah yang dipungut sesuai dengan ketentuan peraturan perundang-undangan.
Subjek sekaligus Wajib Pajak PAB adalah orang pribadi atau badan yang memiliki dan/atau menguasai alat berat. Dengan demikian, apabila suatu perusahaan memiliki atau menguasai alat berat untuk mendukung kegiatan usahanya di wilayah DKI Jakarta, terdapat kewajiban PAB yang perlu dipenuhi sesuai ketentuan.
Namun, tidak seluruh kepemilikan atau penguasaan alat berat otomatis dikenakan PAB. Regulasi memberikan pengecualian terhadap alat berat yang dimiliki dan/atau dikuasai pihak tertentu, antara lain pemerintah, Pemerintah Provinsi DKI Jakarta, pemerintah daerah lainnya, TNI dan Polri, serta pihak tertentu yang memperoleh fasilitas perpajakan sesuai ketentuan.
Source link