
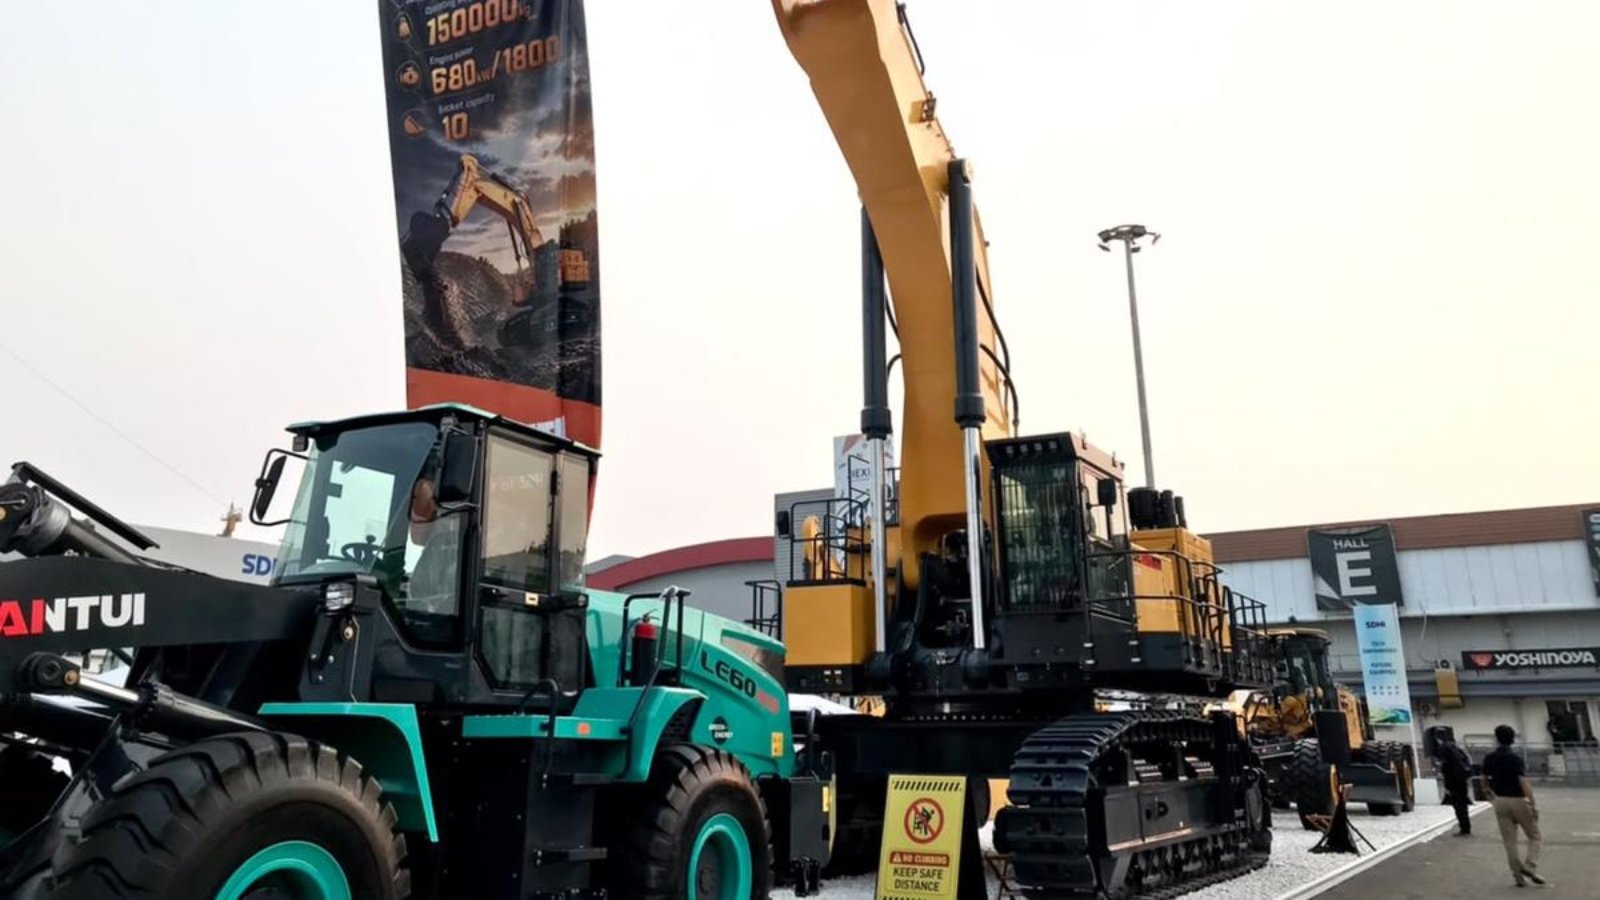
Liputan6.com, Jakarta – Berbagai proyek pembangunan dan kegiatan usaha membutuhkan alat berat untuk menyelesaikan pekerjaan dengan kapasitas yang tidak dapat sepenuhnya mengandalkan tenaga manusia. Alat seperti ekskavator, buldozer, crane, dan loader digunakan dalam beragam pekerjaan, mulai dari konstruksi gedung dan jalan hingga penggalian serta kegiatan pertambangan dan perkebunan.
Pemanfaatan alat berat tidak hanya berkaitan dengan kebutuhan operasional. Kepemilikan dan/atau penguasaannya juga memiliki aspek perpajakan yang perlu diperhatikan, salah satunya melalui Pajak Alat Berat (PAB).
Alat berat merupakan alat yang dibuat untuk membantu pekerjaan konstruksi dan pekerjaan teknik sipil yang bersifat berat apabila dilakukan dengan tenaga manusia. Alat tersebut dapat menggunakan motor dan dapat memiliki roda maupun tidak. Penggunaannya umumnya ditujukan untuk area tertentu, seperti konstruksi, perkebunan, kehutanan, dan pertambangan.
Karakteristik tersebut membedakan alat berat dari kendaraan bermotor. Karena itu, alat berat tidak termasuk sebagai objek Pajak Kendaraan Bermotor (PKB). Pemerintah melalui Undang-Undang Nomor 1 Tahun 2022 kemudian menetapkan Pajak Alat Berat (PAB) sebagai salah satu jenis pajak daerah tersendiri. PAB merupakan pajak atas kepemilikan dan/atau penguasaan alat berat.
Source link
