Hak Jawab Dan Koreksi Berita

Prosedur ini digunakan sebagai acuan dan panduan dalam menangani Hak Jawab, Koreksi atau Keluhan dari pembaca.

Hak Jawab, Koreksi atau Keluhan ini adalah tanggapan terkait segala konten yang ditayangkan di website Liputan6.com

Penanganan untuk Hak Jawab, Koreksi Berita atau Keluhan dilakukan sebagai berikut:   

  1. Pembaca bisa menyampaikan melalui:

    Form Pengaduan: https://www.liputan6.com/info/form-pengaduan

    Email ke: redaksi.liputan6@kly.id dengan Subjek: Hak Jawab atau Koreksi Berita

    Alamat: Senayan City Office SCTV Tower 14th fl / Jl. Asia Afrika Lot 19 / Senayan City / Jakarta 10270 / Indonesia

    Alamat: JL RP Soeroso 18 / Gondangdia Menteng / Jakarta Pusat 10330 / Indonesia

    Faksimili: 021 – 722 9697

    Telepon: 021 – 722 9690

    Telepon: 021 – 31904555 Ext. 502

  2. Pembaca harus mencantumkan identitas jelas baik berupa KTP atau nomor telepon/handphone yang bisa dihubungi dan memberikan fakta yang sahih atas Hak Jawab, Koreksi Berita atau Keluhan yang disampaikan.

  3. Semua Hak Jawab, Koreksi Berita atau Keluhan harus diselesaikan dalam jangka waktu 2 X 24 jam sejak laporan tersebut diterima

  4. Jangka waktu pada point 3 di atas, tidak berlaku untuk masalah-masalah yang berhubungan dengan persoalan hukum, seperti somasi dan lainnya.

  5. Keluhan dan Koreksi Berita yang sudah dibuat nantinya akan ditayangkan di www.Liputan6.com dengan judul menggunakan Koreksi Berita atau Hak Jawab.

Prosedur Penanganan Pengaduan Konten Cek Fakta.

1. Pengaduan terkait konten cek fakta Liputan6.com bisa dikirimkan ke email redaksi redaksi.liputan6@kly.id atau cekfakta.liputan6@kly.id.

2. Tim Cek Fakta Liputan6.com akan melakukan verifikasi ulang konten cek fakta yang dipermasalahkan pihak pengadu.

3. Verifikasi ulang dilakukan dengan cara mereview metodologi yang digunakan dalam artikel cek fakta, menambahkan bukti, maupun wawancara ahli atau pihak terkait.

4. Jika ditemukan kekeliruan, kesimpulan dalam artikel cek fakta akan diubah. Redaksi akan menambahkan ‘(Update)’ pada judul dan keterangan yang menjelaskan perubahan tersebut.

5. Perubahan kesimpulan di artikel dapat diikuti perubahan rating di Facebook.

6. Penerbit maupun pengunggah konten bisa mengajukan koreksi atau pengaduan, jika merasa rating yang diberikan Tim Cek Fakta Liputan6.com tidak sesuai, dengan menggunakan formulir berikut ini: https://www.facebook.com/business/help/222310042516957

7. Pengaduan atau hak koreksi terkait konten cek fakta juga bisa disampaikan melalui IFCN dengan mengklik link berikut ini: https://ifcncodeofprinciples.poynter.org/complaints-policy

Pedoman Media Siber

Kemerdekaan berpendapat, kemerdekaan berekspresi, dan kemerdekaan pers adalah hak asasi manusia yang dilindungi Pancasila, Undang-Undang Dasar 1945, dan Deklarasi Universal Hak Asasi Manusia PBB. Keberadaan media siber di Indonesia juga merupakan bagian dari kemerdekaan berpendapat, kemerdekaan berekspresi, dan kemerdekaan pers.

Media siber memiliki karakter khusus sehingga memerlukan pedoman agar pengelolaannya dapat dilaksanakan secara profesional, memenuhi fungsi, hak, dan kewajibannya sesuai Undang-Undang Nomor 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik. Untuk itu Dewan Persbersama organisasi pers, pengelola media siber, dan masyarakat menyusun Pedoman

Pemberitaan Media Siber sebagai berikut:

1. Ruang Lingkup

a. Media Siber adalah segala bentuk media yang menggunakan wahana internet dan melaksanakan kegiatan jurnalistik, serta memenuhi persyaratan Undang-Undang Pers dan Standar Perusahaan Pers yang ditetapkan Dewan Pers. b. Isi Buatan Pengguna (User Generated Content) adalah segala isi yang dibuat dan atau dipublikasikan oleh pengguna media siber, antara lain, artikel, gambar, komentar, suara, video dan berbagai bentuk unggahan yang melekat pada media siber, seperti blog, forum, komentar pembaca atau pemirsa, dan bentuk lain.

2. Verifikasi dan keberimbangan berita

a. Pada prinsipnya setiap berita harus melalui verifikasi. b. Berita yang dapat merugikan pihak lain memerlukan verifikasi pada berita yang sama untuk memenuhi prinsip akurasi dan keberimbangan. c. Ketentuan dalam butir (a) di atas dikecualikan, dengan syarat:

1) Berita benar-benar mengandung kepentingan publik yang bersifat mendesak; 2) Sumber berita yang pertama adalah sumber yang jelas disebutkan identitasnya, kredibel dan kompeten; 3) Subyek berita yang harus dikonfirmasi tidak diketahui keberadaannya dan atau tidak dapat diwawancarai; 4) Media memberikan penjelasan kepada pembaca bahwa berita tersebut masih memerlukan verifikasi lebih lanjut yang diupayakan dalam waktu secepatnya. Penjelasan dimuat pada bagian akhir dari berita yang sama, di dalam kurung dan menggunakan huruf miring.

d. Setelah memuat berita sesuai dengan butir (c), media wajib meneruskan upaya verifikasi, dan setelah verifikasi didapatkan, hasil verifikasi dicantumkan pada berita pemutakhiran (update) dengan tautan pada berita yang belum terverifikasi.

3. Isi Buatan Pengguna (User Generated Content)

a. Media siber wajib mencantumkan syarat dan ketentuan mengenai Isi Buatan Pengguna yang tidak bertentangan dengan Undang-Undang No. 40 tahun 1999 tentang Pers dan Kode Etik Jurnalistik, yang ditempatkan secara terang dan jelas. b. Media siber mewajibkan setiap pengguna untuk melakukan registrasi keanggotaan dan melakukan proses log-in terlebih dahulu untuk dapat mempublikasikan semua bentuk Isi Buatan Pengguna. Ketentuan mengenai log-in akan diatur lebih lanjut. c. Dalam registrasi tersebut, media siber mewajibkan pengguna memberi persetujuan tertulis bahwa Isi Buatan Pengguna yang dipublikasikan:

1) Tidak memuat isi bohong, fitnah, sadis dan cabul; 2) Tidak memuat isi yang mengandung prasangka dan kebencian terkait dengan suku, agama, ras, dan antargolongan (SARA), serta menganjurkan tindakan kekerasan; 3) Tidak memuat isi diskriminatif atas dasar perbedaan jenis kelamin dan bahasa, serta tidak merendahkan martabat orang lemah, miskin, sakit, cacat jiwa, atau cacat jasmani.

d. Media siber memiliki kewenangan mutlak untuk mengedit atau menghapus Isi Buatan Pengguna yang bertentangan dengan butir (c). e. Media siber wajib menyediakan mekanisme pengaduan Isi Buatan Pengguna yang dinilai melanggar ketentuan pada butir (c). Mekanisme tersebut harus disediakan di tempat yang dengan mudah dapat diakses pengguna. f. Media siber wajib menyunting, menghapus, dan melakukan tindakan koreksi setiap Isi Buatan Pengguna yang dilaporkan dan melanggar ketentuan butir (c), sesegera mungkin secara proporsional selambat-lambatnya 2 x 24 jam setelah pengaduan diterima. g. Media siber yang telah memenuhi ketentuan pada butir (a), (b), (c), dan (f) tidak dibebani tanggung jawab atas masalah yang ditimbulkan akibat pemuatan isi yang melanggar ketentuan pada butir (c). h. Media siber bertanggung jawab atas Isi Buatan Pengguna yang dilaporkan bila tidak mengambil tindakan koreksi setelah batas waktu sebagaimana tersebut pada butir (f).

4. Ralat, Koreksi, dan Hak Jawab

a. Ralat, koreksi, dan hak jawab mengacu pada Undang-Undang Pers, Kode Etik Jurnalistik, dan Pedoman Hak Jawab yang ditetapkan Dewan Pers. b. Ralat, koreksi dan atau hak jawab wajib ditautkan pada berita yang diralat, dikoreksi atau yang diberi hak jawab. c. Di setiap berita ralat, koreksi, dan hak jawab wajib dicantumkan waktu pemuatan ralat, koreksi, dan atau hak jawab tersebut. d. Bila suatu berita media siber tertentu disebarluaskan media siber lain, maka:

1) Tanggung jawab media siber pembuat berita terbatas pada berita yang dipublikasikan di media siber tersebut atau media siber yang berada di bawah otoritas teknisnya; 2) Koreksi berita yang dilakukan oleh sebuah media siber, juga harus dilakukan oleh media siber lain yang mengutip berita dari media siber yang dikoreksi itu; 3) Media yang menyebarluaskan berita dari sebuah media siber dan tidak melakukan koreksi atas berita sesuai yang dilakukan oleh media siber pemilik dan atau pembuat berita tersebut, bertanggung jawab penuh atas semua akibat hukum dari berita yang tidak dikoreksinya itu.

e. Sesuai dengan Undang-Undang Pers, media siber yang tidak melayani hak jawab dapat dijatuhi sanksi hukum pidana denda paling banyak Rp500.000.000 (Lima ratus juta rupiah).

5. Pencabutan Berita

a. Berita yang sudah dipublikasikan tidak dapat dicabut karena alasan penyensoran dari pihak luar redaksi, kecuali terkait masalah SARA, kesusilaan, masa depan anak, pengalaman traumatik korban atau berdasarkan pertimbangan khusus lain yang ditetapkan Dewan Pers. b. Media siber lain wajib mengikuti pencabutan kutipan berita dari media asal yang telah dicabut. c. Pencabutan berita wajib disertai dengan alasan pencabutan dan diumumkan kepada publik.

6. Iklan

a. Media siber wajib membedakan dengan tegas antara produk berita dan iklan. b. Setiap berita/artikel/isi yang merupakan iklan dan atau isi berbayar wajib mencantumkan keterangan ‘advertorial’, ‘iklan’, ‘ads’, ‘sponsored’, atau kata lain yang menjelaskan bahwa berita/artikel/isi tersebut adalah iklan.

7. Hak Cipta

Media siber wajib menghormati hak cipta sebagaimana diatur dalam peraturan perundang-undangan yang berlaku.

8. Pencantuman Pedoman

Media siber wajib mencantumkan Pedoman Pemberitaan Media Siber ini di medianya secara terang dan jelas.

9. Sengketa

Penilaian akhir atas sengketa mengenai pelaksanaan Pedoman Pemberitaan Media Siber ini diselesaikan oleh Dewan Pers.

Jakarta, 3 Februari 2012

(Pedoman ini ditandatangani oleh Dewan Pers dan komunitas pers di Jakarta, 3 Februari 2012).

Kumpulan Hoaks Bantuan Dana BPJS Kesehatan, Simak Faktanya

Kumpulan Hoaks Bantuan Dana BPJS Kesehatan, Simak Faktanya

Liputan6.com, Jakarta – Hoaks pemberian dana bantuan yang mengatasnamakan BPJS Kesehatan kembali beredar di media sosial. Satu di antaranya adalah BPJS Kesehatan mengeluarkan dana bantuan Rp 25 triliun.

Lantas apa saja hoaks mengenai dana bantuan dari BPJS? Simak daftar dan faktanya berikut ini:

1. Cek Fakta: Hoaks BPJS Kesehatan Keluarkan Dana Bantuan Rp 25 Triliun

Cek Fakta Liputan6.com mendapati klaim BPJS Kesehatan mengeluarkan dana bantuan Rp 25 triliun. Informasi tersebut diunggah salah satu akun Facebook pada 6 November 2026.

Berikut isi unggahannya:

“•BPJS KESEHATAN MENGELUARKAN DANA BANTUAN PERIODE 2026 SEBESAR 25 TRILIYUN.!!•Penerima Dana Bantuan Hanya 3 Orang/Provinsi & Penerima Dana Bantuan Berhak Menerima 125juta/Orang.“

Postingan disertai video berisi narasi pengumuman dana bantuan. Berikut isi transkripnya:

“Warga Indonesia jangan lewatkan kesempatan mendapatkan bantuan sosial tunai hingga 125 juta untuk 3 orang di setiap provinsi. Segera daftarkan sekarang juga“

Terdapat link kirim pesan dalam unggahan yang beredar.

Lalu benarkah klaim BPJS Kesehatan mengeluarkan dana bantuan Rp 25 triliun? Simak hasil penelusurannya berikut ini…

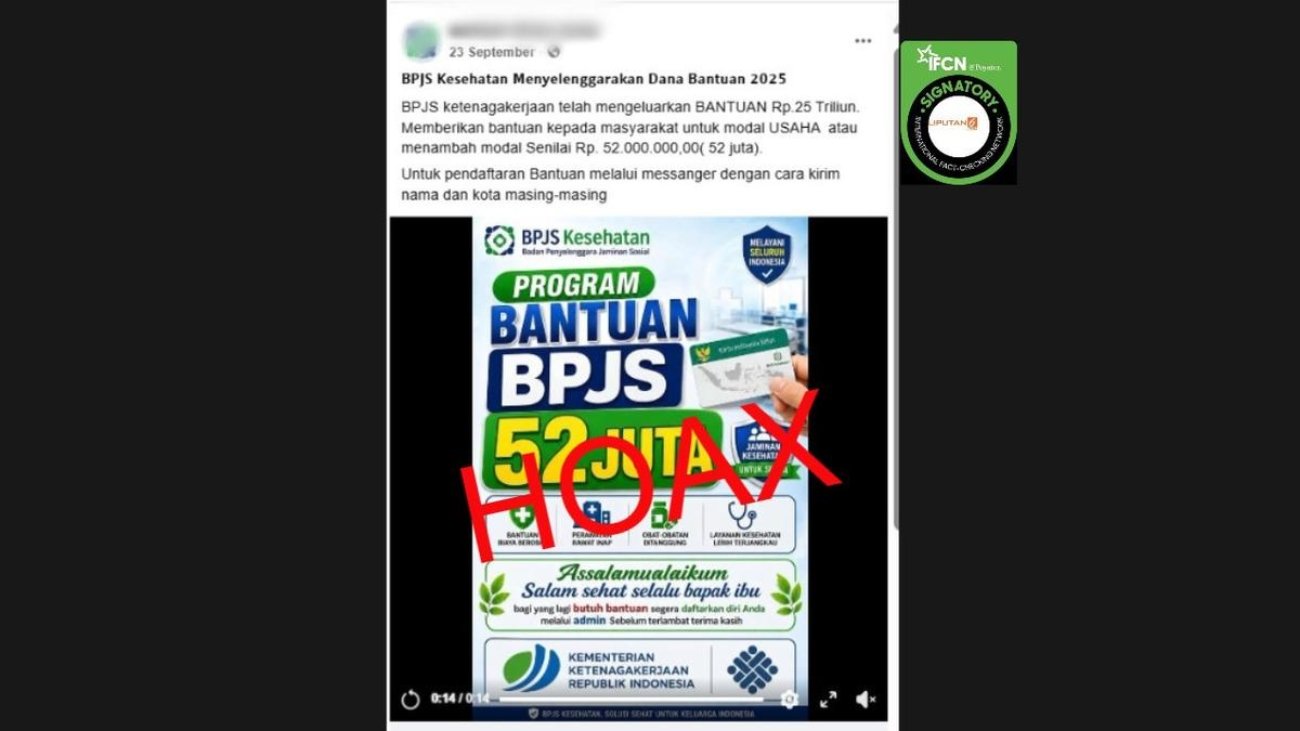
2. Cek Fakta: Hoaks Link Pendaftaran Program Bantuan BPJS Kesehatan Rp 52 Juta

Cek Fakta Liputan6.com mendapati klaim link pendaftaran program bantuan BPJS Kesehatan Rp 52 juta. Informasi tersebut diunggah salah satu akun Facebook pada 23 September 2026.

Berikut isi unggahannya:

“𝗕𝗣𝗝𝗦 𝗞𝗲𝘀𝗲𝗵𝗮𝘁𝗮𝗻 𝗠𝗲𝗻𝘆𝗲𝗹𝗲𝗻𝗴𝗴𝗮𝗿𝗮𝗸𝗮𝗻 𝗗𝗮𝗻𝗮 𝗕𝗮𝗻𝘁𝘂𝗮𝗻 𝟮𝟬𝟮𝟱

BPJS ketenagakerjaan telah mengeluarkan BANTUAN Rp.25 Triliun. Memberikan bantuan kepada masyarakat untuk modal USAHA atau menambah modal Senilai Rp. 52.000.000,00( 52 juta).

Untuk pendaftaran Bantuan melalui messanger dengan cara kirim nama dan kota masing-masing“

Unggahan menyertakan poster dengan tulisan sebagai berikut:

“BPJS Kesehatan

Badan Penyelenggara Jaminan Sosial

MELAYANI SELURUH INDONESIA

PROGRAM BANTUAN BPJS 52 JUTA

JAMINAN KESEHATAN UNTUK SEMUA

– BANTUAN BIAYA BEROBAT

– PERAWATAN RAWAT INAP

– OBAT-OBATAN DITANGGUNG

– LAYANAN KESEHATAN LEBIH TERJANGKAU

Assalamualaikum Salam sehat selalu bapak ibu bagi yang lagi butuh bantuan segera daftarkan diri Anda melalui admin Sebelum terlambat terima kasih

KEMENTERIAN KETENAGAKERJAAN REPUBLIK INDONESIA“

Terdapat link kirim pesan dalam postingan yang beredar itu.

Lalu benarkah klaim link pendaftaran program bantuan BPJS Kesehatan Rp 52 juta? Simak hasil penelusurannya berikut ini…

3. Cek Fakta: Tidak Benar Klaim Pembagian Dana Bantuan Rp 25 Juta dari BPJS

Cek Fakta Liputan6.com mendapati klaim pembagian dana bantuan Rp 25 juta dari BPJS, informasi tersebut diunggah salah satu akun Facebook, pada 5 April 2023.

Unggahan klaim pembagian dana bantuan Rp 25 juta dari BPJS berupa tulisan sebagai berikut.

“Terima kasih telah menghubungi BPJS INDONESIA..??

Selamat Anda Terpilih.!!!

Selaku Penerima Dana Bantuan BPJS(PIN Locked Anda *25SD47* )Terdaftar Di Kantor BPJS Indonesia Jakarta Pusat. Menerima Dana Bantuan 25jt Urutan Ke – 7

Sebelum Dana Bantuan Di Cairkan Mohon Di Lengkapi Berkas Anda Sesuai Prosedur di kantor BPJS Pusat.

*SYARAT & KETENTUAN WAJIB DI ISI DENGAN LENGKAP SESUAI DATA IDENTITAS ANDA??*

*➀* _Nama Lengkap :_

*➁* _No Induk KTP :_

*➂* _Tempat/Tgl Lahir :_

*➃* _Jenis Kelamin :_

*➄* _Alamat Lengkap :_

*⇒* _Kel/Desa :_

*⇒* _Kecamatan :_

*⇒* _Kabupaten :_

*⇒* _Provinsi :_

*⇒* _Pekerjaan :_

*II. DATA REKENING TABUNGAN*

*➅* _Nama Bank :_

*➆* _Nomor Rekening :_

*➇*_ Nama Pemilik Rekening :

*➈*_Cabang Bank :_

*III. SYARAT KIRIM FOTO*

*⇒* _Foto KTP :_

*⇒* _Foto Selfie Pegang KTP :_

*⇒* _Foto KK/ Kartu Keluarga :_

*=>*_Foto Buku tabungan

~~~~~~~~~~~~~

Harap di isi sesuai alamat domisili tempat tinggal andadi karenakan data-data anda akan di infut di data basecamp komputer menerima dana bantuan bpjs di tahun 2023.

❊ *SALURAN BANTUAN DANA BPJS* ❊

Bertanggung jawab dan melayani dengan setulus hati serta memberikan pelayanan terbaik untuk pelanggan.“

Benarkah klaim pembagian dana bantuan Rp 25 juta dari BPJS? Simak hasil penelusurannya berikut ini…

Tentang Cek Fakta Liputan6.com

Melawan hoaks sama saja melawan pembodohan. Itu yang mendasari kami membuat Kanal Cek Fakta Liputan6.com pada 2018 dan hingga kini aktif memberikan literasi media pada masyarakat luas.

Sejak 2 Juli 2018, Cek Fakta Liputan6.com bergabung dalam International Fact Checking Network (IFCN) dan menjadi partner Facebook. Kami juga bagian dari inisiatif cekfakta.com. Kerja sama dengan pihak manapun, tak akan mempengaruhi independensi kami.

Jika Anda memiliki informasi seputar hoaks yang ingin kami telusuri dan verifikasi, silahkan menyampaikan di email cekfakta.liputan6@kly.id.

Ingin lebih cepat mendapat jawaban? Hubungi Chatbot WhatsApp Liputan6 Cek Fakta di 0811-9787-670.

Yunani Sahkan Aturan Pajak Kripto: Keuntungan Investasi Dikenakan 10 Persen Mulai 2027

Yunani Tetapkan Pajak Kripto 10% di 2027

Liputan6.com, Jakarta – Parlemen Yunani mengesahkan undang-undang baru yang mengatur pajak atas aset kripto. Dalam aturan tersebut, keuntungan investasi kripto dikenakan pajak 10 persen, sedangkan pendapatan dari staking, pinjaman kripto, dan keuangan terdesentralisasi (DeFi) dikenakan tarif 15 persen.

Undang-undang ini mulai berlaku pada 1 Januari 2027.

Dikutip dari CoinMarketCap, Minggu (8/11/2026), investor akan dikenakan pajak 10 persen atas keuntungan bersih dari transaksi kripto setiap tahun. Namun, investor dengan keuntungan bersih sebesar 500 euro atau sekitar US$ 557 maupun lebih rendah dibebaskan dari pajak.

Jika keuntungan melebihi batas tersebut, pajak 10 persen berlaku atas seluruh keuntungan, bukan hanya selisih di atas 500 euro. Sebagai contoh, investor yang memperoleh keuntungan 600 euro harus membayar pajak sebesar 60 euro.

Sementara itu, kerugian investasi di atas 500 euro dapat dibawa ke lima tahun berikutnya untuk mengurangi kewajiban pajak atas keuntungan mendatang.


Pendapatan Staking

Pendapatan dari staking, pinjaman kripto, dan penyediaan likuiditas pada platform DeFi akan dikenakan pajak 15 persen. Kementerian Keuangan Yunani mengategorikan pendapatan tersebut sebagai penghasilan bunga.

Investor juga diwajibkan menyimpan catatan transaksi, termasuk harga pembelian aset kripto dan nilainya saat dijual. Penggunaan kripto untuk membeli barang atau jasa juga dapat dianggap sebagai transaksi pelepasan aset yang dikenakan pajak.

Pemerintah memberikan waktu 12 bulan bagi investor untuk melaporkan pendapatan kripto yang sebelumnya belum disampaikan. Mereka dibebaskan dari denda keterlambatan dan bunga selama memenuhi persyaratan serta membayar pajak dalam 60 hari setelah pelaporan.

Terkait pertukaran satu kripto dengan kripto lainnya, pemerintah menyatakan transaksi tersebut tidak dikenakan pajak keuntungan modal. Namun, layanan riset parlemen Yunani menilai aturan ini masih perlu diperjelas agar tidak menimbulkan perbedaan penafsiran.

Kementerian Keuangan dijadwalkan menerbitkan panduan transparansi transaksi dan pemeriksaan pajak dalam beberapa pekan mendatang.

Pemerintah Gulirkan Insentif PPh 21 DTP untuk Pekerja Bergaji hingga Rp 10 Juta

Kelas Menengah Bergaji hingga Rp 10 Juta Dapat Insentif Pajak

Liputan6.com, Jakarta – Pemerintah memberikan insentif Pajak Penghasilan (PPh) Pasal 21 Ditanggung Pemerintah (DTP) bagi pekerja dengan gaji hingga Rp 10 juta per bulan.

Fasilitas perpajakan ini disiapkan khusus bagi pekerja kelas menengah, berbeda dengan skema Bantuan Subsidi Upah (BSU) yang menyasar kelompok pekerja bergaji di bawah Rp 3 juta.

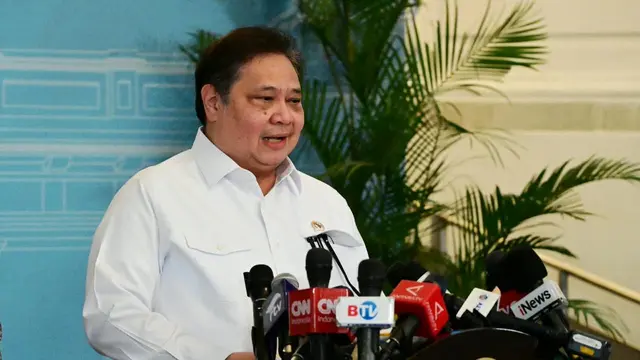
Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto, menjelaskan bahwa pemerintah secara tegas membedakan segmen penerima bantuan berdasarkan tingkatan penghasilan pekerja.

“Yang PPh DTP, PPh ditanggung pemerintah kan sampai gaji Rp 10 juta,” ujar Airlangga dalam konferensi pers perkembangan aksesi Indonesia pada OECD di Kantor Kemenko Perekonomian, Jakarta, Senin (9/11/2026).

Airlangga menegaskan, pekerja dengan penghasilan di bawah Rp 3 juta menjadi sasaran utama penyaluran BSU. Saat ini, Kementerian Ketenagakerjaan (Kemenaker) tengah memutakhirkan data calon penerima bantuan subsidi tersebut.

“Pokoknya BSU kan di bawah Rp 3 juta. Pokoknya semua yang di bawah Rp 3 juta itu akan diberikan BSU. Sekarang datanya masih disiapkan di Kemenaker,” kata Airlangga.


Proses Pencairan BSU

Sementara itu, proses teknis pencairan anggaran BSU kini sedang digodok di Kementerian Keuangan (Kemenkeu). Airlangga menyebut pemerintah menargetkan penyaluran bantuan tersebut dapat terealisasi pada November 2026.

“Ya ini masih diproses di Keuangan,” tutur Airlangga.

Melalui integrasi dua skema ini, pemerintah menyiapkan dua jaring pengaman ekonomi yang saling melengkapi: BSU berupa bantuan tunai langsung untuk pekerja berpenghasilan di bawah Rp 3 juta, serta keringanan pajak melalui PPh 21 DTP untuk menjaga daya beli pekerja hingga lapis penghasilan Rp 10 juta.

Baca berita terkini dan terpercaya di Berita Liputan6

Pemerintah Siapkan Insentif Pajak dan Bea Masuk demi Kerek Valuasi Emiten Pasar Modal

Dongkrak Valuasi Emiten, Pemerintah Siapkan Insentif Pajak

Liputan6.com, Jakarta – Pemerintah menyiapkan sejumlah usulan kebijakan di sektor ekonomi riil, mulai dari insentif perpajakan hingga bea masuk, guna mendongkrak nilai perusahaan (corporate value) emiten di pasar modal Indonesia. Langkah strategis ini dirancang untuk memperkuat fundamental kinerja korporasi sekaligus meningkatkan daya tarik saham domestik di mata investor.

Wakil Menteri Koordinator Bidang Perekonomian Dradjad Hari Wibowo mengatakan, pemerintah berupaya memacu peningkatan valuasi emiten Tanah Air dengan mencontoh keberhasilan reformasi tata kelola perusahaan (corporate governance) di Jepang dan Korea Selatan.

“Tadi ada usulan kebijakan di bidang perpajakan, ada usulan kebijakan di bidang bea masuk, ada usulan kebijakan di bidang green energy, ada usulan berbagai kebijakan di sektor ekonomi riil,” ujar Dradjad dalam konferensi pers penyelarasan inisiatif strategis terkait perkembangan industri pasar modal di Kantor Kemenko Perekonomian, Jakarta, Kamis (12/11/2026).

Ia menjelaskan, pemerintah terus mendorong perusahaan terbuka agar mengoptimalkan efisiensi penggunaan modal sehingga kinerja dan valuasi perusahaan semakin solid. Pemerintah meyakini, kenaikan nilai emiten akan menjadi magnet kuat untuk menarik aliran modal lebih besar ke bursa domestik.


Gambaran di Jepang

Sebagai gambaran, dalam reformasi pasar modal di Jepang, otoritas setempat mendorong jajaran direksi perusahaan untuk meningkatkan efisiensi kapital sebagai bagian tak terpisahkan dari perbaikan tata kelola.

Pemerintah Indonesia ingin mengadopsi pendekatan serupa guna mengangkat daya saing emiten nasional di tingkat global.

Ke depan, Kementerian Koordinator Bidang Perekonomian akan segera menindaklanjuti seluruh usulan kebijakan tersebut melalui rapat koordinasi lintas kementerian dan lembaga terkait.

“Dari pihak Kemenko, karena kami mengoordinasikan kebijakan, tadi kami meminta masukan kebijakan ekonomi riil apa saja yang perlu dilakukan agar emiten-emiten kita ini meningkat nilainya,” pungkas Dradjad.

Baca berita terkini dan terpercaya di Berita Liputan6

Cegah Penghindaran Pajak, DJP Terapkan Pajak Minimum Global 15 Persen Mulai 2026

DJP Mulai Terapkan Pajak Minimum Global 15%

Liputan6.com, Jakarta – Direktorat Jenderal Pajak (DJP) Kementerian Keuangan mulai menerapkan kebijakan pajak minimum global atau Global Minimum Tax (GMT) dengan tarif 15 persen sejak September 2026. Kebijakan ini menyasar perusahaan multinasional dengan omzet konsolidasi tahunan di atas 750 juta euro guna mencegah praktik penghindaran pajak lintas negara.

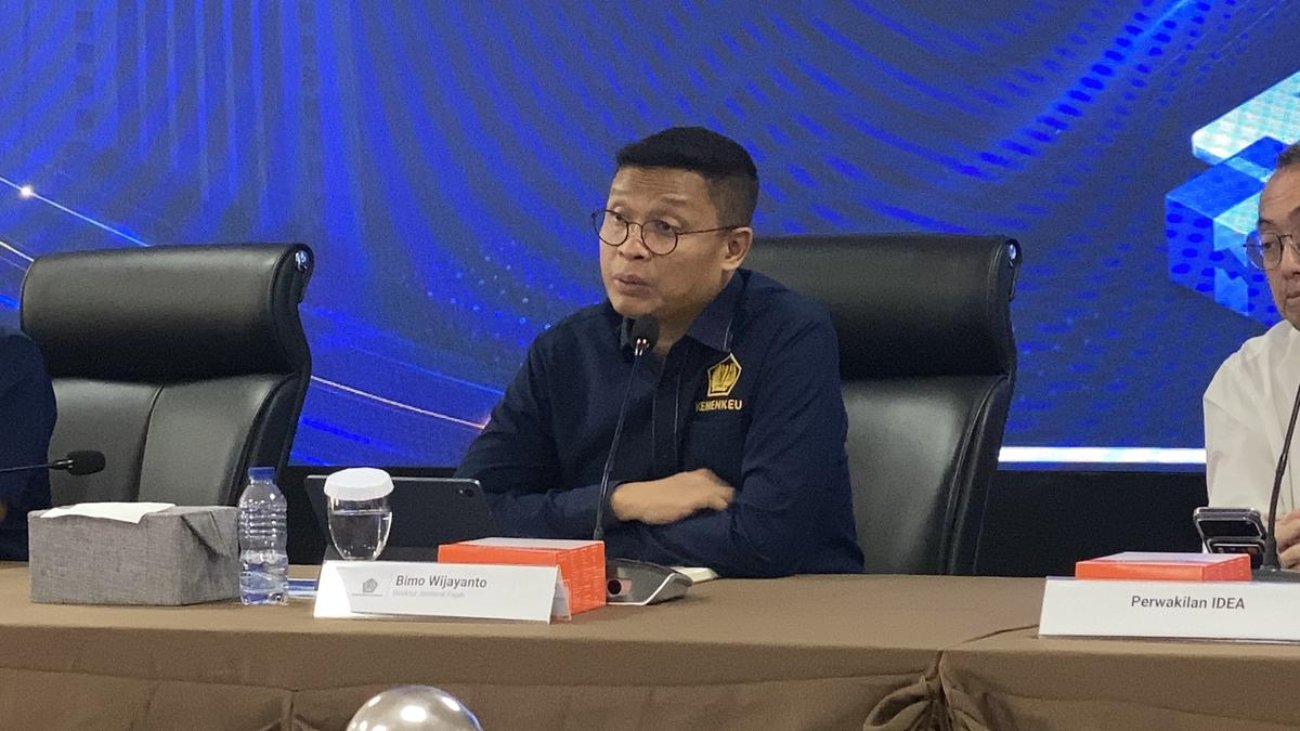
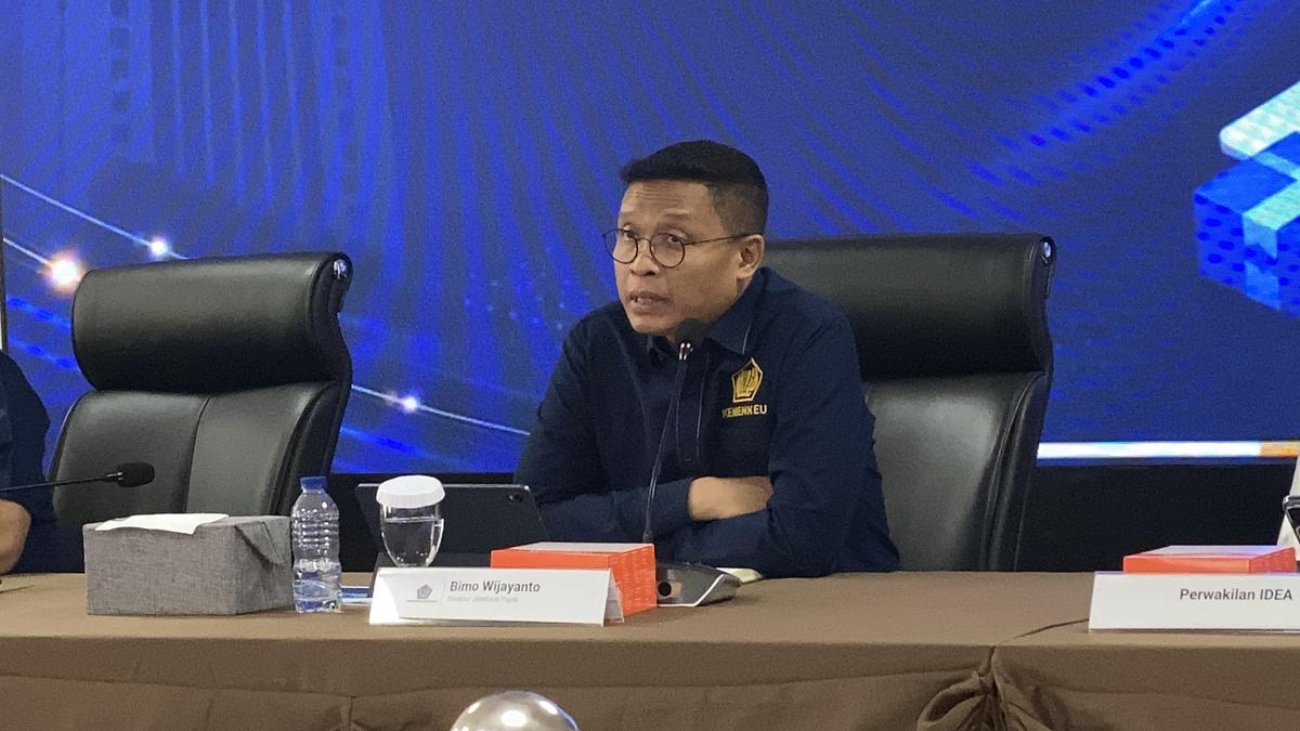
Direktur Jenderal Pajak Bimo Wijayanto mengatakan, hingga saat ini sebanyak 78 wajib pajak yang merupakan entitas induk maupun anak perusahaan multinasional di Indonesia telah mendaftarkan diri secara sukarela untuk memenuhi kewajiban pajak minimum global tersebut.

“Sebanyak 78 wajib pajak yang merupakan entitas induk ataupun entitas anak yang berkedudukan di Indonesia sudah secara sukarela mendaftarkan diri sebagai wajib pajak global,” ujar Bimo kepada wartawan di Jakarta, Kamis (12/11/2026).

Bimo menjelaskan, berdasarkan pemetaan data Country-by-Country Report 2023, DJP mengidentifikasi kelompok korporasi multinasional dengan omzet konsolidasi di atas 750 juta euro. Populasi tersebut mencakup 37 entitas induk dalam negeri beserta 1.721 anak usaha, serta 1.717 entitas induk luar negeri beserta 4.688 anak usaha.

Melalui penerapan GMT, pemerintah mematok tarif pajak efektif minimum sebesar 15 persen bagi perusahaan multinasional yang memenuhi kriteria. Selain pembayaran pajak, ketentuan ini juga mewajibkan perusahaan terkait untuk menyampaikan Surat Pemberitahuan (SPT) khusus dan Global Information Return.


Kesetaraan Iklim Usaha

Bimo menegaskan, kebijakan tersebut dirancang untuk menciptakan kesetaraan iklim usaha (level playing field) antara perusahaan multinasional dan pelaku usaha domestik. Selama ini, perusahaan global berpotensi memanfaatkan celah perbedaan regulasi perpajakan antarnegara untuk menekan kewajiban pajaknya.

“Regulasi global minimum tax ini merupakan salah satu instrumen strategis untuk memastikan terciptanya kesetaraan iklim berusaha, sehingga korporasi global tidak lagi memanfaatkan celah regulasi untuk meminimalkan kontribusi pajak,” kata Bimo.

Lebih lanjut, ia membandingkan tarif minimum global sebesar 15 persen dengan tarif Pajak Penghasilan (PPh) final 0,5 persen bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) beromzet Rp 500 juta hingga Rp 4,8 miliar per tahun. Menurutnya, implementasi GMT diharapkan memastikan perusahaan raksasa multinasional turut memberikan kontribusi yang adil terhadap perekonomian nasional.

Bimo menambahkan bahwa kebijakan ini sekaligus memperkuat kedaulatan fiskal dan mengoptimalkan penerimaan negara untuk membiayai sektor pendidikan, kesehatan, pembangunan infrastruktur, serta pemerataan layanan publik di seluruh Indonesia.

Baca berita terkini dan terpercaya di Berita Liputan6

Ditjen Pajak Buka Peluang Penyesuaian PTKP, Minta Dukungan Kajian Akademis

Ditjen Pajak Buka Peluang Kaji Kenaikan PTKP

Liputan6.com, Jakarta – Direktorat Jenderal Pajak atau Ditjen Pajak (DJP) Kementerian Keuangan membuka peluang kajian ulang batas Penghasilan Tidak Kena Pajak (PTKP), tetapi menegaskan setiap usulan kenaikan harus didukung kajian akademis dan data yang kuat.

Direktur Jenderal Pajak Bimo Wijayanto mengatakan, batas PTKP Indonesia saat ini tergolong relatif tinggi dibandingkan sejumlah negara anggota G20 dan Organisasi untuk Kerja Sama dan Pembangunan Ekonomi (OECD). Besarannya mencapai sekitar 67% dari produk domestik bruto (PDB) per kapita atau sekitar tujuh kali garis kemiskinan.”

Kalau kita berbicara mengenai kenaikan PTKP kita harus kembali ke data, evidence akademisnya. Kenapa? Karena di diskusi akademis kita harus menyampaikan data, evidence yang robust (kuat), apa adanya,” kata Bimo kepada wartawan, Kamis (12/11/2026).

Bimo meminta peneliti, akademisi, dan profesor memberikan penilaian berbasis data mengenai urgensi penyesuaian batas PTKP. Menurut dia, pemerintah perlu mempertimbangkan bukti empiris sebelum mengambil keputusan mengenai perubahan kebijakan tersebut.

“Bahwa ya, kalau memang dalam tinjauan akademis saya meminta kepada para peneliti, para akademisi, profesor, untuk juga ikut memberikan yang berbasis data,” ujarnya.

Meski demikian, Bimo menegaskan DJP tidak memiliki kewenangan menetapkan besaran PTKP karena kebijakan tersebut berada dalam ranah fiskal Direktorat Jenderal Strategi Ekonomi dan Fiskal (DJSEF) Kementerian Keuangan.

DJP, kata Bimo, siap memberikan data dan dukungan apabila pemerintah memutuskan mengkaji ulang besaran PTKP. Dia juga menegaskan pihaknya tidak ingin berspekulasi tanpa landasan data yang dapat dipertanggungjawabkan.

“Jadi, itu yang bisa kami sampaikan, kami tidak mau berspekulasi dan tidak mau menggunakan data tanpa data atau hanya anekdotal,” ujar dia.

Menko Airlangga Buka-Bukaan Soal Penyesuaian PTKP

Sebelumnya, Menteri Koordinator Bidang Perekonomian, Airlangga Hartarto, memastikan bahwa rencana penyesuaian skema Penghasilan Tidak Kena Pajak (PTKP) masih berada dalam tahap pembahasan mendalam di internal pemerintah.

Airlangga memberikan sinyal bahwa kebijakan penyesuaian batas PTKP tersebut direncanakan mulai berlaku setelah bulan Januari 2027.

“Akan diberlakukannya tahun depan. Tidak akan diberlakukan di Januari, jadi mungkin setelah Januari baru kita akan berlakukan,” ungkap Airlangga dalam Konferensi Pers Pertumbuhan Ekonomi Triwulan III-2026 di Jakarta, Kamis (5/11/2026).

Sebelumnya, Airlangga merinci jajaran stimulus ekonomi serta paket perlindungan sosial yang disiapkan pemerintah guna menjaga ritme pemulihan ekonomi nasional. Insentif ini mencakup relaksasi pajak bagi masyarakat kelas menengah hingga penguatan manfaat jaring pengaman bagi korban Pemutusan Hubungan Kerja (PHK).

“Pemerintah melanjutkan program ketenagakerjaan, di antaranya peningkatan manfaat Jaminan Kehilangan Pekerjaan (JKP) bagi mereka yang terkena PHK. Selain itu, dari sisi perpajakan, terdapat fasilitas PPh Pasal 21 Ditanggung Pemerintah (DTP) untuk mereka yang berpenghasilan hingga Rp 10 juta per tahun,” papar Airlangga.

Terkait wacana pembebasan PPh Pasal 21 tersebut, Airlangga menegaskan, penyesuaian nilai PTKP akan berjalan beriringan dengan formulasi kebijakan baru tersebut.


Baca berita terkini dan terpercaya di Berita Liputan6

Mengatur Akses, Melindungi Informasi: Tata Kelola Data Pajak Karyawan di Era Coretax

Mengatur Akses, Melindungi Informasi: Tata Kelola Data Pajak Karyawan di Era Coretax

Oleh: Soraya Fitriyanti, pegawai Direktorat Jenderal Pajak

Pajak tidak hanya berbicara mengenai kewajiban menghitung, membayar, dan melaporkan pajak kepada negara. Dalam praktik administrasi perpajakan, terdapat satu aspek penting yang sering kali menjadi perhatian, yaitu bagaimana menjaga keamanan dan kerahasiaan informasi wajib pajak. Ketika sistem perpajakan semakin terdigitalisasi, data yang dikelola tidak hanya semakin banyak, tetapi juga memiliki tingkat sensitivitas yang semakin tinggi.

Salah satu informasi yang perlu mendapatkan perlindungan adalah data penghasilan karyawan. Dalam proses administrasi pajak penghasilan (PPh) Pasal 21, perusahaan memiliki tanggung jawab untuk melakukan pemotongan pajak atas penghasilan karyawan serta menerbitkan bukti potong sebagai dokumen perpajakan. Di dalam dokumen tersebut, terdapat informasi yang bersifat pribadi, seperti besaran penghasilan dan perhitungan pajak yang menjadi bagian dari hak privasi karyawan.

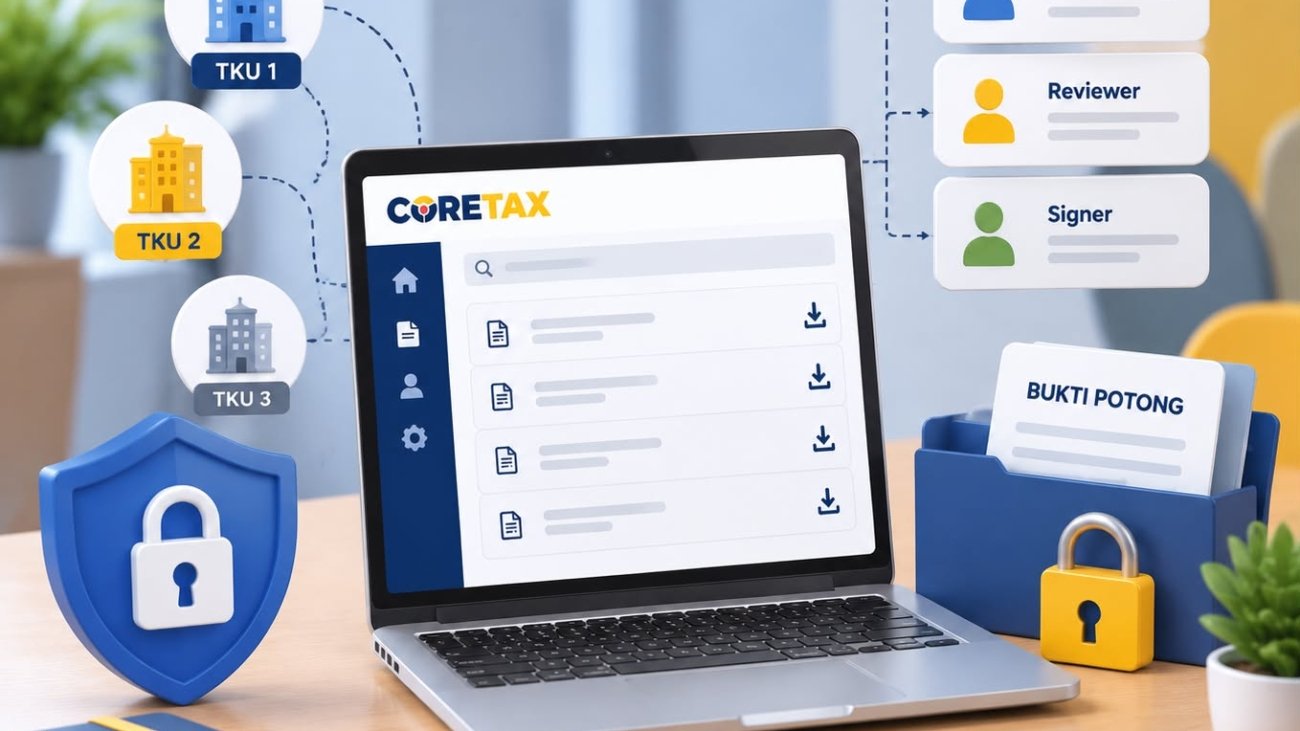
Perubahan sistem administrasi perpajakan melalui Coretax DJP membawa pendekatan baru dalam pengelolaan data tersebut. Coretax tidak hanya menghadirkan digitalisasi layanan perpajakan, tetapi juga memperkenalkan konsep pengaturan akses berdasarkan kebutuhan dan kewenangan pengguna. Melalui pengaturan tempat kegiatan usaha (TKU) dan role pengguna, perusahaan dapat mengelola siapa saja yang memiliki akses terhadap informasi perpajakan tertentu. Hal ini menjadi penting karena dalam sebuah perusahaan, tidak semua pihak membutuhkan akses terhadap seluruh informasi pajak. Pemisahan kewenangan menjadi bagian dari tata kelola yang baik untuk memastikan agar informasi sensitif tetap terlindungi.

Data Gaji Karyawan, Informasi Sensitif dalam Administrasi Pajak

Dalam hubungan kerja, informasi mengenai gaji merupakan salah satu data yang memiliki tingkat kerahasiaan tinggi. Perusahaan mungkin memiliki ratusan hingga ribuan karyawan dengan struktur penghasilan yang berbeda-beda. Ketika data tersebut masuk dalam proses administrasi perpajakan, informasi penghasilan menjadi bagian dari dokumen yang harus dikelola secara hati-hati. Bukti potong PPh Pasal 21 bukan sekadar dokumen administratif untuk kebutuhan pelaporan pajak. Dokumen tersebut menunjukkan bahwa atas penghasilan yang diterima karyawan telah dilakukan pemotongan pajak sesuai ketentuan yang berlaku. Karena itu, bukti potong memiliki informasi yang berkaitan langsung dengan kondisi finansial seseorang.

Dalam sistem manual atau sistem digital yang tidak memiliki pengaturan akses memadai, risiko keterbukaan data dapat meningkat. Misalnya, pegawai administrasi yang hanya bertugas mengelola pajak untuk satu bagian perusahaan dapat memperoleh akses terhadap informasi penghasilan seluruh karyawan. Kondisi tersebut tentu tidak ideal dari sisi pengendalian internal. Oleh karena itu, pengelolaan data perpajakan modern tidak hanya membutuhkan sistem yang mampu menyimpan dan mengolah data, tetapi juga sistem yang mampu mengatur batasan akses sesuai dengan tanggung jawab masing-masing pengguna.

Ketika Satu Akses Membuka Terlalu Banyak Informasi

Dalam perusahaan dengan struktur organisasi sederhana, pengelolaan pajak mungkin hanya dilakukan oleh satu atau dua orang. Namun, kondisi berbeda dapat terjadi pada perusahaan besar yang memiliki banyak cabang, unit usaha, atau bagian administrasi yang berbeda. Sebelum adanya sistem pengelolaan akses yang lebih fleksibel, tantangan yang sering muncul adalah bagaimana memberikan kewenangan kepada pegawai tertentu tanpa membuka seluruh informasi perusahaan. Sebagai contoh, seorang staf administrasi yang bertanggung jawab terhadap penggajian karyawan di satu unit usaha tidak selalu membutuhkan akses terhadap data penghasilan pegawai dari unit lainnya.

Pemisahan tugas menjadi prinsip penting dalam tata kelola administrasi. Orang yang bertugas membuat dokumen pajak belum tentu harus memiliki kewenangan untuk melihat seluruh data perusahaan. Begitu pula pihak yang melakukan persetujuan atau penandatanganan dokumen tidak selalu membutuhkan akses yang sama dengan pihak penyusun dokumen. Melalui pendekatan ini, perusahaan dapat menerapkan prinsip need to know, yaitu memberikan akses informasi hanya kepada pihak yang memang membutuhkan untuk menjalankan tugasnya.

TKU dan Konsep Akses Berbeda dalam Coretax

Salah satu fitur yang mendukung pengaturan tersebut dalam Coretax adalah konsep tempat kegiatan usaha (TKU). TKU merupakan setiap tempat kegiatan usaha, termasuk bagian manajemen yang menjadi bagian dari administrasi wajib pajak. Dalam penerapannya, penambahan TKU dapat dimanfaatkan untuk membedakan pengelolaan akses antarbagian dalam perusahaan. Dengan adanya TKU yang berbeda, perusahaan dapat mengatur kewenangan pengguna sesuai dengan unit atau kegiatan yang menjadi tanggung jawabnya.

Sebagai contoh, sebuah perusahaan dapat memiliki TKU pertama untuk pengelolaan administrasi penggajian direksi, dan TKU kedua untuk pengelolaan administrasi penggajian staf. Meskipun kedua TKU tersebut masih berada dalam satu entitas perusahaan, pengaturan aksesnya dapat dibuat berbeda. Hal ini membantu perusahaan mengurangi risiko terbukanya informasi yang tidak diperlukan oleh pengguna tertentu.

Namun, perlu dipahami bahwa banyaknya TKU tidak berarti perusahaan memiliki banyak pelaporan pajak yang berbeda. Data perpajakan tetap akan terintegrasi sesuai konsep administrasi dalam Coretax. TKU berfungsi sebagai bagian dari pengelolaan aktivitas dan kewenangan, bukan sebagai pemisahan kewajiban pajak.

Menentukan Role Pengguna untuk Mengendalikan Akses

Selain TKU, Coretax juga menerapkan konsep role atau peran pengguna. Role menentukan kewenangan yang diberikan kepada seseorang ketika mengakses sistem perpajakan. Pengaturan role menjadi bagian penting karena setiap pegawai memiliki fungsi yang berbeda dalam proses administrasi pajak.

Beberapa kewenangan yang dapat diberikan antara lain:

  1. drafter e–Bupot PPh Masa Pasal 21/26, yaitu pihak yang memiliki kewenangan untuk menyusun dokumen bukti potong;
  2. penandatangan e–Bupot PPh Masa Pasal 21/26, yaitu pihak yang memberikan persetujuan atau tanda tangan elektronik terhadap dokumen;
  3. penandatangan surat pemberitahuan (SPT) masa PPh Pasal 21, yaitu pihak yang memiliki kewenangan untuk melakukan proses penandatanganan laporan pajak.

Pemberian role tersebut harus dilakukan secara cermat. Kesalahan dalam memberikan akses dapat menyebabkan seseorang memperoleh kewenangan lebih besar dari yang seharusnya. Karena itu, perusahaan perlu memahami bahwa pengaturan role bukan hanya persoalan teknis penggunaan aplikasi, tetapi juga bagian dari sistem pengendalian internal perusahaan.

Cara Mengatur TKU dan Role pada Coretax

Untuk melakukan penambahan TKU, wajib pajak badan dapat masuk ke akun Coretax menggunakan akses person in charge (PIC). Setelah masuk, pengguna dapat menuju menu “Portal Saya” > “Profil Saya” > “Informasi Umum”. Pada bagian “Tempat Kegiatan Usaha/Sub Unit”, pengguna dapat memilih menu tambah dan mengisi rincian TKU baru sesuai kebutuhan perusahaan.

Setelah TKU dibuat, langkah berikutnya adalah mengatur role pengguna melalui menu. Melalui menu “Portal Saya” > “Profil Saya” > “Wakil/Kuasa Saya”, PIC TKU yang telah didaftarkan dapat diberikan kewenangan tertentu melalui fitur “Assign Roles”. Perusahaan dapat menentukan apakah pengguna tersebut hanya berperan sebagai penyusun dokumen atau juga memiliki kewenangan sebagai penandatangan. Pengaturan ini memungkinkan perusahaan membangun struktur akses yang lebih sesuai dengan kebutuhan operasional.

Tantangan Digitalisasi

Digitalisasi perpajakan memberikan banyak kemudahan, tetapi teknologi tetap membutuhkan pengelolaan yang baik. Sistem yang memiliki fitur keamanan sekalipun dapat menghadapi risiko apabila pengguna tidak memahami cara mengatur kewenangan dengan benar. Dalam konteks Coretax, perusahaan perlu memastikan bahwa pemberian akses dilakukan berdasarkan struktur pekerjaan yang jelas. Setiap role harus diberikan kepada pihak yang memang memiliki tanggung jawab tersebut.

Selain itu, perusahaan juga perlu melakukan evaluasi secara berkala terhadap daftar pengguna yang memiliki akses. Perubahan posisi pegawai, perpindahan tugas, atau berakhirnya hubungan kerja perlu diikuti dengan penyesuaian kewenangan dalam sistem. Dengan demikian, keamanan data perpajakan tidak hanya bergantung pada teknologi, tetapi juga pada kedisiplinan organisasi dalam menerapkan tata kelola informasi.

Menuju Administrasi Pajak Digital yang Aman dan Terpercaya

Kehadiran Coretax menjadi bagian dari perjalanan reformasi administrasi perpajakan Indonesia menuju sistem yang lebih terintegrasi, modern, dan transparan. Namun, transparansi bukan berarti seluruh informasi dapat diakses oleh semua pihak. Transparansi tetap harus berjalan bersama dengan perlindungan data dan pengendalian akses. Melalui konsep TKU dan pengaturan role pengguna, perusahaan memiliki kesempatan untuk mengelola administrasi pajaknya dengan lebih aman. Data gaji karyawan yang bersifat sensitif dapat tetap terlindungi, sementara proses pemenuhan kewajiban perpajakan tetap berjalan secara efektif.

Pada akhirnya, sistem perpajakan digital yang baik bukan hanya tentang kemudahan dalam melakukan transaksi atau pelaporan. Sistem tersebut juga harus mampu membangun kepercayaan melalui keamanan informasi. Karena dalam era digital, menjaga kerahasiaan data bukan lagi sekadar pilihan, melainkan bagian penting dari kepatuhan dan tata kelola perpajakan modern.

*)Artikel ini merupakan pendapat pribadi penulis dan bukan cerminan sikap instansi tempat penulis bekerja.

Konten yang terdapat pada halaman ini dapat disalin dan digunakan kembali untuk keperluan nonkomersial. Namun, kami berharap pengguna untuk mencantumkan sumber dari konten yang digunakan dengan cara menautkan kembali ke halaman asli. Semoga membantu.

Kejar Target APBN 2026, DJP Bidik Setoran Pajak Tambahan Rp 500 Triliun hingga Akhir Tahun

DJP Kejar Penerimaan Pajak Rp 500 Triliun

Liputan6.com, Jakarta – Direktorat Jenderal Pajak (DJP) masih harus mengumpulkan penerimaan pajak sekitar Rp 500 triliun dalam dua bulan terakhir 2026 untuk mengejar target penerimaan sebesar Rp 2.357,7 triliun. DJP menyiapkan sejumlah kebijakan dan memperkuat pengawasan untuk mengejar kekurangan penerimaan tersebut.

Direktur Jenderal Pajak Bimo Wijayanto mengatakan, DJP membutuhkan tambahan penerimaan sekitar Rp 500 triliun pada November dan Desember 2026.

“Angka detailnya besok (Konpers APBN KiTa) akan kami sampaikan. Tetapi kira-kira kita masih membutuhkan sekitar Rp 500 triliun di November dan Desember,” ujar Bimo kepada wartawan, Kamis (12/11/2026).

Untuk mengejar target tersebut, DJP menyiapkan kebijakan perpajakan terkait marketplace, pengurangan sanksi administratif, serta penerapan pajak minimum global (global minimum tax). DJP juga memperkuat administrasi dan komunikasi dengan wajib pajak untuk meningkatkan kepatuhan.

Dari sisi internal, DJP meningkatkan kapasitas pegawai dan menata jabatan fungsional agar kinerja pengawasan lebih terukur. Bimo menyebut, fungsionalisasi tersebut meningkatkan aktivitas dan kualitas pelaksanaan tugas pengawasan sekitar 65% pada periode Agustus 2025 hingga 2026. Sementara itu, aktivitas audit meningkat sekitar 25%.

DJP juga menyempurnakan sistem Coretax dengan mengintegrasikan fitur analitik dan kecerdasan buatan (artificial intelligence/AI) untuk mendukung pengawasan dan optimalisasi penerimaan.

“Fitur-fitur tersebut kini semakin terintegrasi dalam sistem Coretax untuk mendukung pengawasan dan pengumpulan penerimaan,” jelas Bimo.

Bimo menegaskan, DJP memperkuat koordinasi dengan direktorat jenderal terkait untuk menjaga ketahanan APBN dan mendukung perekonomian nasional.

“Kami optimistis dan yang penting memang kami juga bergerak secara lebih terintegrasi dengan dirjen-dirjen terkait untuk memastikan APBN tetap resilien, tetap tangguh, sebagai upaya memastikan perekonomian tetap tangguh,” kata dia.


Realisasi Penerimaan Pajak

Berdasarkan data APBN KiTa edisi September 2026, realisasi penerimaan pajak hingga 30 September 2026 mencapai Rp 1.607,6 triliun atau 68,2% dari target APBN 2026. Penerimaan tersebut tumbuh 24,1% secara tahunan (year-on-year/yoy).

Penerimaan PPh nonmigas mencapai Rp 809,3 triliun atau tumbuh 17,6%, sedangkan PPh migas mencapai Rp 43,6 triliun atau meningkat 128,2%. Penerimaan PPN dan PPnBM juga tumbuh 38,6% menjadi Rp 683,3 triliun.

Sebaliknya, penerimaan PBB dan pajak lainnya turun 24,8% menjadi Rp 71,4 triliun. Berdasarkan jenis pajak, PPh Pasal 21 mencapai Rp 189,4 triliun atau tumbuh 19%, sedangkan PPh badan mencapai Rp 276,7 triliun atau meningkat 29%. Adapun PPN dalam negeri tumbuh 51,3% menjadi Rp 369,5 triliun.

Baca berita terkini dan terpercaya di Berita Liputan6